Le prorata mesure la part de TVA réellement déductible.
Le prorata de TVA se calcule, pour une dépense utilisée à la fois par des opérations ouvrant et n’ouvrant pas droit à déduction, à partir du chiffre d’affaires annuel ouvrant droit à déduction divisé par le chiffre d’affaires total des opérations imposables concernées, hors TVA. Ce rapport constitue le coefficient de taxation forfaitaire. Il faut encore le multiplier par les coefficients d’assujettissement et d’admission pour obtenir le coefficient de déduction applicable à la TVA de la dépense. Avant la formule, vérifiez donc l’affectation du bien ou du service : une dépense exclusivement affectée peut relever d’un coefficient de taxation égal à 1 ou à 0.
En bref
- Qualifiez d’abord la dépense : hors champ, affectée exclusivement ou réellement mixte.
- Le coefficient de déduction est le produit de trois coefficients, pas le seul ratio de chiffre d’affaires.
- Le numérateur retient les opérations ouvrant droit à déduction ; le dénominateur, les opérations imposables concernées.
- Les coefficients sont arrondis par excès à la deuxième décimale selon l’article 206 de l’annexe II au CGI.
- Un coefficient provisoire doit être rapproché du coefficient définitif et donner lieu, si nécessaire, à une régularisation.
Le terme courant de « prorata » est pratique, mais il peut masquer plusieurs décisions successives. Deux entreprises ayant le même chiffre d’affaires taxable n’obtiennent pas nécessairement la même TVA déductible si l’affectation des dépenses ou les exclusions diffèrent.
Dans quels cas faut-il calculer un prorata de TVA ?
Une dépense exclusivement affectée à des opérations ouvrant droit
Lorsqu’un bien ou un service est utilisé exclusivement pour des opérations imposables qui ouvrent droit à déduction, son coefficient de taxation est égal à 1. Il n’est alors pas nécessaire de lui appliquer un ratio global de chiffre d’affaires. Il reste toutefois à examiner le coefficient d’assujettissement et le coefficient d’admission.
Prenons un logiciel utilisé uniquement par une activité de conseil soumise à la TVA. Si la dépense relève entièrement de l’activité économique et ne fait l’objet d’aucune exclusion du droit à déduction, les trois coefficients peuvent être égaux à 1. La TVA est alors déductible en totalité, sous réserve des conditions de fond et de forme, notamment d’une facture régulière et d’une taxe légalement facturée.
Une dépense exclusivement affectée à des opérations sans droit
Si la dépense sert exclusivement des opérations imposables qui n’ouvrent pas droit à déduction, le coefficient de taxation est nul. L’existence d’autres activités taxées dans l’entreprise ne permet pas d’appliquer un prorata moyen pour récupérer une partie de cette taxe.
Cette affectation directe est une étape décisive. Un suivi analytique fiable, des factures correctement libellées et une documentation de l’usage peuvent éviter d’appliquer un coefficient unique à des dépenses qui ne sont pas réellement communes.
Une dépense utilisée concurremment par des opérations différentes
Le coefficient de taxation forfaitaire intervient lorsque le bien ou le service est utilisé à la fois pour des opérations imposables ouvrant droit à déduction et pour des opérations imposables n’ouvrant pas ce droit. L’article 206 de l’annexe II au Code général des impôts fixe alors un rapport de chiffre d’affaires.
Le périmètre est important. La formule ne signifie pas « chiffre d’affaires taxable divisé par tout ce qui est encaissé ». Certaines sommes répondent à des règles particulières ; les secteurs distincts d’activité peuvent modifier le chiffre d’affaires de référence. La construction du numérateur et du dénominateur doit être conservée dans le dossier.
Quels sont les trois coefficients du droit à déduction ?
Le coefficient d’assujettissement
Il représente la proportion d’utilisation du bien ou du service pour des opérations situées dans le champ de la TVA. Une dépense utilisée à 80 % pour l’activité économique imposable et à 20 % hors de ce champ peut avoir un coefficient d’assujettissement de 0,80, à condition que cette répartition soit justifiable.
Cette première étape sépare le champ de la taxe de la question suivante : une opération dans le champ peut être taxée ou légalement exonérée. Confondre « non assujetti » et « exonéré » conduit à construire un calcul incohérent.
Le coefficient de taxation
Il traduit l’utilisation pour des opérations ouvrant droit à déduction. Il vaut 1 en cas d’affectation exclusive à des opérations avec droit, 0 en cas d’affectation exclusive à des opérations sans droit et prend une valeur forfaitaire dans le cas mixte visé par le texte.
C’est ce troisième cas qui correspond le plus souvent au « prorata de TVA » recherché. Il doit néanmoins rester rattaché à une dépense ou à un périmètre de dépenses, pas devenir un taux automatique appliqué à toutes les factures.
Le coefficient d’admission
Même si une dépense est liée à une activité dans le champ et ouvrant droit, la réglementation peut exclure ou limiter la déduction pour sa nature. Le coefficient d’admission traduit cette restriction. Il ne se déduit pas du chiffre d’affaires.
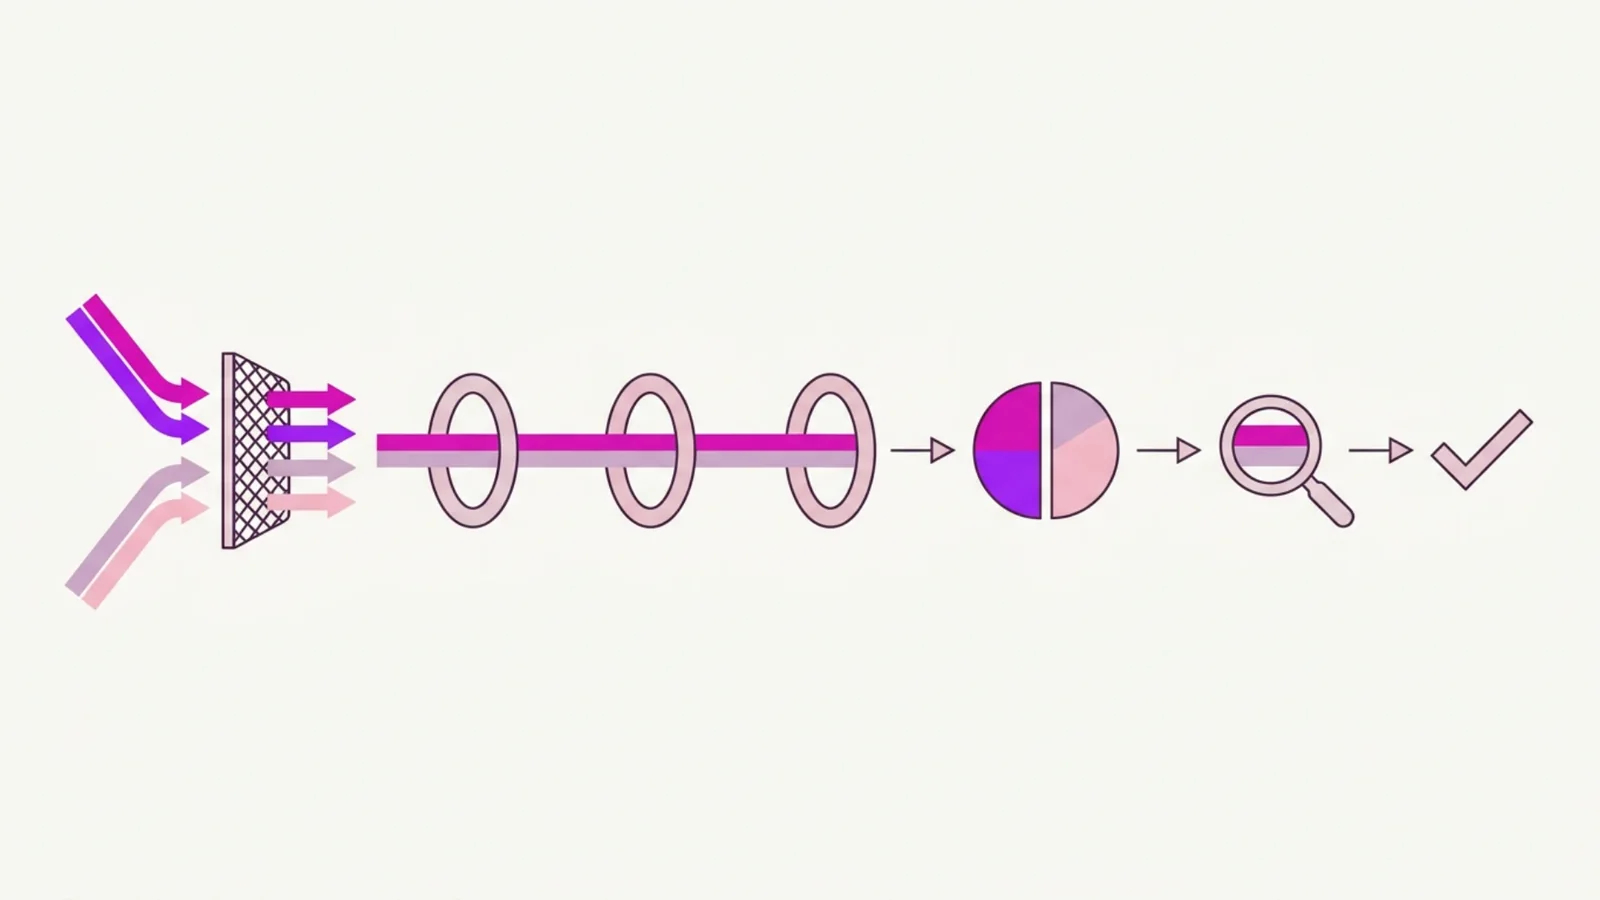
Le coefficient de déduction final suit donc l’équation :
coefficient de déduction = coefficient d’assujettissement × coefficient de taxation × coefficient d’admission.
| Coefficient | Question à poser | Preuve utile | Erreur fréquente |
|---|---|---|---|
| Assujettissement | La dépense sert-elle une activité dans le champ de la TVA ? | Affectation, analytique, usage | Confondre hors champ et exonération |
| Taxation | Les opérations concernées ouvrent-elles droit à déduction ? | Nature des opérations, chiffre d’affaires | Appliquer le ratio à une dépense exclusive |
| Admission | La nature de la dépense est-elle admise en déduction ? | Facture, catégorie, règle applicable | Oublier une exclusion spécifique |
Comment calculer le coefficient de taxation forfaitaire ?
Construire le numérateur
Le numérateur comprend le montant total annuel du chiffre d’affaires afférent aux opérations ouvrant droit à déduction, y compris les subventions directement liées au prix de ces opérations. Les sommes s’entendent tous frais et taxes compris, à l’exclusion de la TVA.
Chaque catégorie doit être rattachée à une règle. Une colonne « fondement » dans le fichier de calcul évite de reconduire une inclusion simplement parce qu’elle figurait dans le prorata de l’année précédente.
Construire le dénominateur
Le dénominateur comprend le chiffre d’affaires annuel afférent aux opérations imposables, qu’elles ouvrent ou non droit à déduction, avec les subventions directement liées au prix. Là encore, la TVA est exclue des montants.
La formule de base est donc :
coefficient de taxation forfaitaire = chiffre d’affaires ouvrant droit à déduction ÷ chiffre d’affaires total des opérations imposables concernées.
Des règles particulières concernent notamment certains produits financiers ou immobiliers, les opérations accessoires et les secteurs distincts. Un article général ne peut pas qualifier ces montants sans connaître l’activité. Ils doivent être isolés et validés avant le calcul définitif.
Appliquer l’arrondi au bon niveau
L’article 206 prévoit que les coefficients d’assujettissement, de taxation, d’admission et de déduction sont arrondis par excès à la deuxième décimale. Il ne s’agit pas d’arrondir librement le montant de TVA pour obtenir un résultat favorable.
La feuille de calcul doit montrer la valeur brute, la valeur arrondie de chaque coefficient puis le produit. Le montant de taxe déductible est calculé après cette séquence. Conserver ces étapes permet de reproduire le résultat et d’identifier une différence lors du passage au définitif.
Exemple de calcul du prorata et de la TVA déductible
Poser les hypothèses
Une entreprise réalise, dans un même secteur, 720 000 € de chiffre d’affaires hors TVA ouvrant droit à déduction et 280 000 € d’opérations imposables n’ouvrant pas droit à déduction. Elle engage une dépense réellement commune de 12 000 € HT, grevée de 2 400 € de TVA.
Pour cet exemple pédagogique :
- Coefficient d’assujettissement : 1 ;
- Coefficient d’admission : 1 ;
- Aucune somme particulière n’est à retraiter du ratio ;
- La dépense est effectivement mixte et ne peut pas être affectée directement.
Calculer le coefficient de taxation
Le ratio est de 720 000 ÷ 1 000 000, soit 0,72. La valeur comporte déjà deux décimales ; l’arrondi par excès ne la modifie pas.
Le coefficient de déduction est : 1 × 0,72 × 1 = 0,72.
La TVA déductible est donc : 2 400 € × 0,72 = 1 728 €. La part non déduite est de 672 €. Les deux montants réconcilient la taxe initiale de 2 400 €.
| Étape | Calcul | Résultat |
|---|---|---|
| Chiffre d’affaires au numérateur | Opérations ouvrant droit | 720 000 € |
| Chiffre d’affaires au dénominateur | 720 000 € + 280 000 € | 1 000 000 € |
| Coefficient de taxation | 720 000 ÷ 1 000 000 | 0,72 |
| Coefficient de déduction | 1 × 0,72 × 1 | 0,72 |
| TVA déductible | 2 400 € × 0,72 | 1 728 € |
| TVA non déduite | 2 400 € − 1 728 € | 672 € |
Cet exemple ne constitue pas un taux sectoriel. Une dépense affectable directement, un coefficient d’admission inférieur à 1 ou un périmètre de chiffre d’affaires différent changerait le résultat.
Comment passer du coefficient provisoire au coefficient définitif ?
Déterminer une valeur provisoire documentée
Pendant l’année, l’entreprise ne connaît pas encore tous les montants annuels. Elle utilise un coefficient provisoire établi selon les règles applicables à sa situation et conserve la base retenue. Une simple copie de l’année précédente devient fragile si l’activité ou la part des opérations exonérées a changé.
Dans l’exemple, supposons que le coefficient provisoire ait été fixé à 0,70. La déduction initiale sur la dépense aurait été de 1 680 €. Le coefficient définitif de 0,72 conduit à 1 728 €, soit une déduction complémentaire de 48 €.
Arrêter les coefficients dans le délai applicable
En droit commun, les coefficients sont définitivement arrêtés avant le 25 avril de l’année suivante. Le texte prévoit une date particulière avant le 25 mai pour certains cas d’assujetti unique. Il faut vérifier la version applicable et la situation de l’entreprise au moment de la déclaration, surtout si l’organisation a changé.
La régularisation rapproche la TVA initialement déduite du montant calculé avec le coefficient définitif. Si le définitif est inférieur, un reversement peut être dû ; s’il est supérieur, une déduction complémentaire peut être possible.
Distinguer ce calcul des régularisations ultérieures
Le passage du provisoire au définitif au titre de l’année d’acquisition ne doit pas être confondu avec les régularisations qui peuvent affecter ultérieurement certaines immobilisations lorsque leur affectation ou les conditions du droit à déduction évoluent. La durée de suivi, le seuil et la fraction dépendent du bien et de l’événement.
Point de vigilance du cabinet
Le mot « prorata » simplifie un mécanisme composé de plusieurs coefficients. Avant tout calcul, qualifiez l’affectation de la dépense, les opérations ouvrant droit à déduction, les secteurs éventuels et les exclusions. Un ratio juste appliqué au mauvais périmètre produit une déduction erronée.
Comment comptabiliser et documenter le prorata ?
Rapprocher facture, droit à déduction et déclaration
Le dossier relie la facture, la TVA totale, les trois coefficients, la taxe déduite, la part non déduite et la déclaration concernée. Pour les biens immobilisés, il identifie aussi la valeur d’entrée et le suivi nécessaire. Les comptes exacts dépendent du plan de comptes de l’entité et de la nature de l’opération ; ils doivent être validés avant passage.
La documentation minimale comprend :
- La liste des activités et secteurs ;
- La règle d’affectation des dépenses ;
- Le détail du numérateur et du dénominateur ;
- Les retraitements justifiés ;
- Les coefficients bruts et arrondis ;
- Le calcul par dépense ou catégorie ;
- Le passage du provisoire au définitif ;
- Le rapprochement avec les déclarations.
Séparer prorata TVA et prorata temporis
Le prorata TVA répartit un droit à déduction selon l’utilisation et la nature des opérations. Le prorata temporis répartit un montant selon le temps. Une même immobilisation peut soulever les deux questions, mais les formules et fondements ne sont pas interchangeables. Le guide Myne sur le prorata temporis traite cette seconde notion.
Quelles erreurs faut-il éviter ?
Appliquer le ratio global à toutes les factures
Cette méthode ignore l’affectation directe. Elle peut réduire à tort la déduction d’une dépense exclusivement taxable ou ouvrir à tort un droit sur une dépense exclusivement exonérée.
Oublier le coefficient d’admission
Un coefficient de taxation élevé ne neutralise pas les exclusions attachées à la nature d’une dépense. Les trois coefficients doivent apparaître, même lorsque deux d’entre eux valent 1.
Mélanger les secteurs ou les entités
Le chiffre d’affaires pertinent dépend du secteur auquel la dépense est rattachée. Un groupe TVA ou une organisation à secteurs distincts exige une analyse spécifique. Ne consolidez pas des données par facilité sans fondement.
Régulariser sans conserver la version initiale
Le dossier doit permettre de passer du provisoire au définitif. Écraser le premier calcul fait disparaître l’explication de la déduction complémentaire ou du reversement.
Questions fréquentes
Qu’est-ce que le prorata de TVA ?
C’est l’expression courante du coefficient de taxation forfaitaire utilisé pour une dépense mixte. Il rapporte le chiffre d’affaires ouvrant droit à déduction au chiffre d’affaires total des opérations imposables concernées. Le droit final dépend encore des coefficients d’assujettissement et d’admission.
Comment calculer le prorata de déduction ?
Calculez et arrondissez les coefficients d’assujettissement, de taxation et d’admission selon l’article 206, puis multipliez-les. Appliquez le coefficient de déduction obtenu à la TVA de la dépense.
Comment savoir si la TVA est déductible ?
Vérifiez que la dépense sert l’activité dans le champ, qu’elle est utilisée pour des opérations ouvrant droit, qu’aucune exclusion ne s’applique et que les conditions formelles, notamment la facture, sont remplies.
Comment comptabiliser le prorata de TVA ?
Enregistrez la taxe déductible calculée et traitez la part non déduite selon la nature de la dépense. Pour une immobilisation ou une situation particulière, validez la valeur d’entrée, les comptes et le suivi des régularisations.
Qu’est-ce qu’un assujetti partiel ?
Dans ce contexte, c’est un assujetti qui réalise à la fois des opérations situées dans le champ de la TVA et des opérations hors champ. Cette situation concerne d’abord le coefficient d’assujettissement et ne doit pas être confondue avec la coexistence d’opérations taxées et exonérées.
Quelles données préparer pour faire vérifier son prorata ?
Réunissez le détail du chiffre d’affaires par nature d’opération et secteur, les subventions liées au prix, la liste des dépenses communes, leur affectation, les factures, les exclusions possibles, le coefficient provisoire, les déclarations et les changements d’activité. Le calcul devient alors vérifiable, au lieu de reposer sur un pourcentage isolé.
Pour sécuriser le périmètre et le rapprochement avec vos déclarations, sollicitez l’accompagnement comptable et fiscal de Myne ou consultez la page consacrée à la gestion des déclarations de TVA.
Sources officielles
- Article 206 de l’annexe II au Code général des impôts, Légifrance, version en vigueur consultée le 24 août 2026.
- BOI-TVA-DED-20-10-20 — coefficient de taxation, reconsulté le 24 août 2026.
- BOI-TVA-DED-20-10-40 — coefficient de déduction, reconsulté le 24 août 2026.
- BOI-TVA-DED-40-10-10 — conditions formelles du droit à déduction, version du 8 janvier 2025 consultée le 24 août 2026.