L'avoir annule une facture émise : il ne se corrige pas à la main.
Sommaire
- En bref
- Dans quels cas faut-il établir une facture d’avoir ?
- Avoir ou facture rectificative : quel document choisir ?
- Quelles mentions doit contenir une facture d’avoir ?
- Comment calculer le montant de l’avoir et la TVA ?
- Comment comptabiliser une facture d’avoir ?
- Que change la facturation électronique pour les avoirs ?
- Quelles erreurs faut-il éviter ?
- Questions fréquentes
- Quelle checklist vérifier avant d’envoyer l’avoir ?
- Sources officielles
Pour faire une facture d’avoir, créez un document qui identifie le vendeur et le client, porte une date et un numéro traçable, puis fait référence de manière explicite au numéro et à la date de la facture initiale. Décrivez le motif de la correction et indiquez la base hors taxe concernée ainsi que la TVA correspondante, ventilée par taux si nécessaire. L’avoir ne fait pas disparaître la facture d’origine : les deux documents doivent permettre de reconstituer le montant initial, la correction, le nouveau solde et son traitement comptable. Selon le cas, une facture nouvelle annulant et remplaçant la précédente peut être plus adaptée.
En bref
- Ne supprimez pas une facture émise : corrigez-la avec un document traçable.
- Référencez sans ambiguïté le numéro et la date de la facture d’origine.
- Choisissez entre note d’avoir et facture de remplacement selon le motif de la correction.
- Détaillez le montant hors taxe corrigé et la TVA correspondante pour chaque taux.
- Rapprochez facture, avoir, règlement, compte de tiers et déclaration de TVA.
La qualité d’un avoir se juge à sa capacité à expliquer la correction. Un montant négatif isolé, sans motif ni référence, ne suffit pas à préserver la piste d’audit commerciale, fiscale et comptable.
Dans quels cas faut-il établir une facture d’avoir ?
Annulation totale ou partielle d’une vente
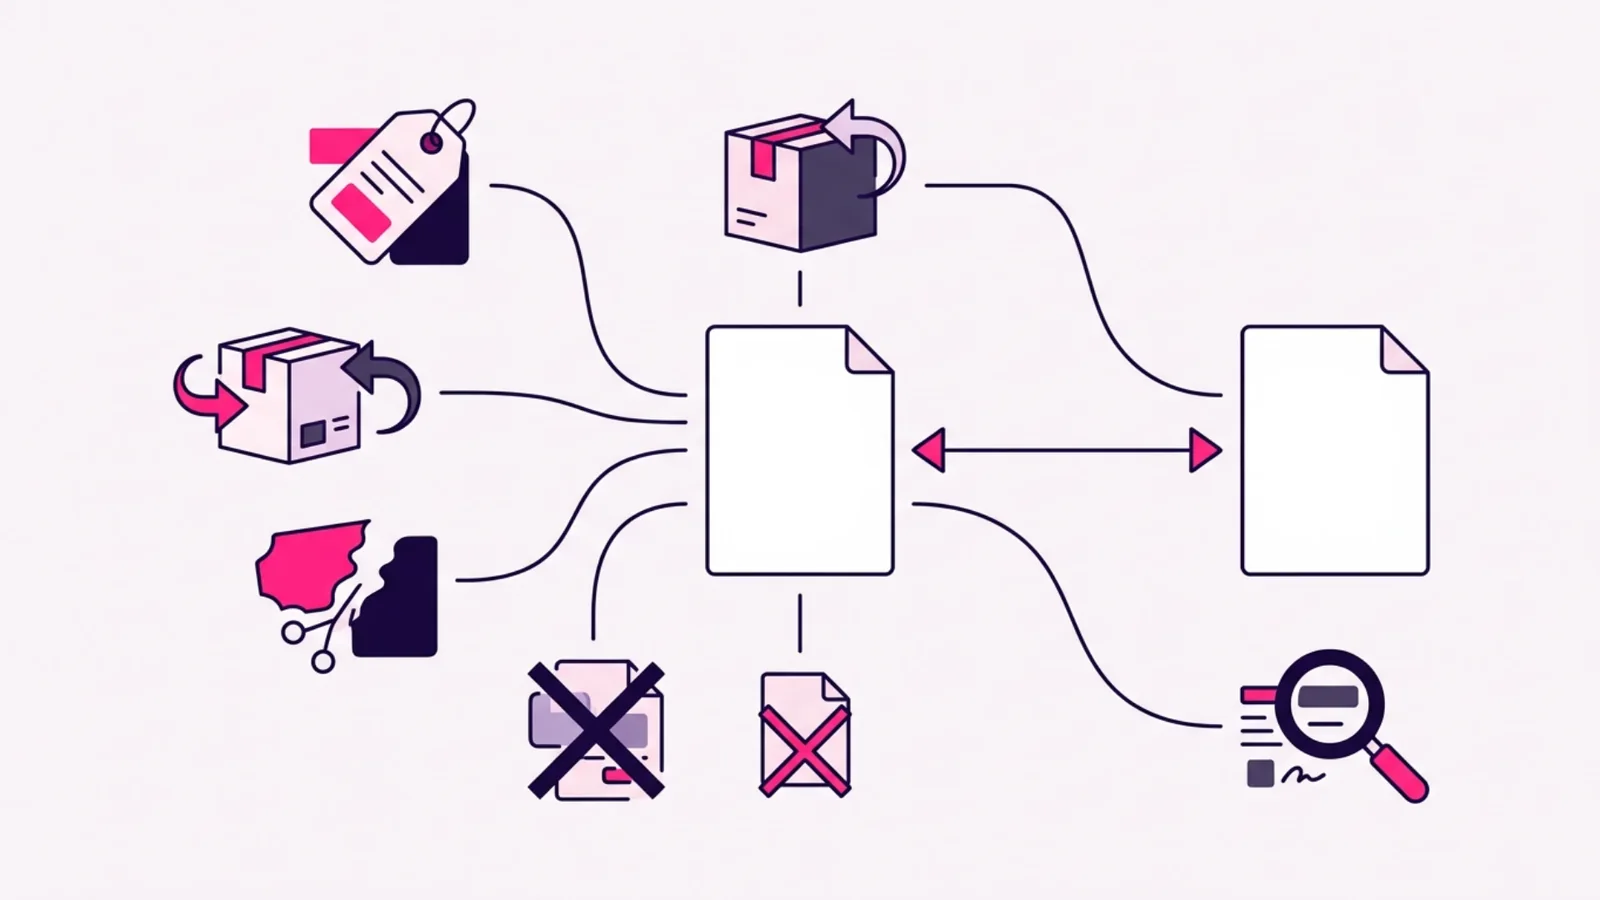
Une vente peut être résiliée ou annulée après l’émission de la facture : commande annulée d’un commun accord, prestation partiellement non réalisée, retour accepté ou réduction du périmètre. L’avoir ramène alors tout ou partie de la créance à zéro. Il doit reprendre les éléments corrigés, pas seulement afficher un total global.
Pour une annulation totale, le document peut reprendre l’intégralité des lignes, bases hors taxe et TVA de la facture initiale. Pour une annulation partielle, seules les quantités ou prestations concernées sont rectifiées. Cette distinction facilite le rapprochement avec le stock, la livraison et la comptabilité.
Retour de marchandises
Le retour doit être relié à une facture et à un mouvement physique vérifiable. Quantité retournée, référence du produit, état du bien, date de réception et conditions commerciales doivent concorder. Si plusieurs taux de TVA figuraient sur la facture, l’avoir ventile la correction selon le taux de chaque ligne retournée.
Une entreprise ne devrait pas calculer un taux moyen pour gagner du temps. Le montant de TVA rectifié doit correspondre à la taxe de l’opération d’origine concernée.
Rabais, remise ou ristourne accordé après facturation
Lorsqu’une réduction est accordée après la facture, l’avoir matérialise la diminution du prix. Le BOFiP précise que, pour permettre la rectification de TVA dans les situations visées, la note d’avoir fait référence à la facture initiale et indique le montant hors taxe du rabais ainsi que la TVA correspondante.
Le motif doit rester concret : remise commerciale exceptionnelle, défaut constaté, engagement de volume atteint. Un libellé « régularisation » sans explication ne permet pas de relier le document à la décision commerciale.
Erreur de prix, quantité ou taux
Une erreur peut conduire à réduire la facture, mais elle peut aussi nécessiter une facture de remplacement. Le choix dépend de l’effet recherché, du système de facturation et de la situation fiscale. Si la correction augmente le prix, un simple avoir négatif n’est pas toujours la voie la plus intelligible ; le traitement doit être validé.
Créance impayée : un cas à traiter séparément
L’impayé ne devient pas automatiquement une remise. Une créance définitivement irrécouvrable relève de conditions de preuve et de rectification propres à la récupération de TVA. Accorder artificiellement un avoir pour solder un client contournerait l’analyse de la créance et fausserait le motif commercial.
Avant tout document, classez donc le cas : annulation, retour, réduction de prix, erreur ou impayé. C’est cette qualification qui guide la suite.
Avoir ou facture rectificative : quel document choisir ?
La note d’avoir réduit la facture initiale
La note d’avoir convient lorsque la correction diminue le montant dû : remise, retour, annulation totale ou partielle. Elle conserve la facture initiale et ajoute un document de sens opposé. Le client peut utiliser l’avoir sur une échéance future ou recevoir un remboursement selon l’accord commercial.
La facture nouvelle annule et remplace
Le BOFiP admet également l’envoi d’une facture nouvelle annulant et remplaçant la précédente. Cette facture doit porter la référence exacte à la facture initiale et mentionner expressément son annulation. Elle comporte les mentions réglementaires applicables.
Cette solution peut être plus lisible lorsqu’une facture contient plusieurs erreurs structurelles. Elle ne donne pas le droit de supprimer le document initial de l’historique. Le logiciel doit conserver la relation entre les deux versions.
Une correction sans effet sur le prix doit rester proportionnée
Une adresse de facturation, une référence ou une mention peuvent être erronées sans modifier la base ni la TVA. La procédure dépend du caractère de la mention, de l’état de la facture et de l’outil utilisé. Ne produisez pas automatiquement un avoir financier de zéro : déterminez si un document rectificatif est nécessaire et comment le rendre non équivoque.
| Situation | Document à envisager | Effet financier | Contrôle prioritaire |
|---|---|---|---|
| Retour partiel | Avoir partiel | Réduction | Quantités, lignes et TVA |
| Remise après facture | Avoir | Réduction | Motif, base HT et taux |
| Annulation totale | Avoir total ou remplacement selon le cas | Annulation | Référence et solde final |
| Erreurs multiples | Facture annulant et remplaçant | Nouveau montant | Lien explicite entre factures |
| Impayé | Procédure spécifique à qualifier | Pas une remise automatique | Caractère irrécouvrable et preuve |
Quelles mentions doit contenir une facture d’avoir ?
Les informations générales du document
Une note d’avoir assimilée à une facture reprend les informations nécessaires à l’identification : date, numéro, identité du vendeur, identité du client, description des éléments corrigés et informations de TVA. Les mentions obligatoires d’une facture doivent être vérifiées dans leur version à la date d’émission, ainsi que les mentions particulières à l’opération.
Le numéro permet de suivre le document dans une séquence chronologique et continue adaptée au système de facturation. Si une série distincte est utilisée pour les avoirs, sa règle doit rester documentée et éviter tout doublon. Le point essentiel est l’impossibilité de créer ou retirer discrètement un document.
La référence explicite à la facture initiale
Indiquez au minimum le numéro et la date de la facture d’origine. Pour une correction portant sur plusieurs factures, chaque rattachement doit être vérifiable. Un libellé général comme « remise annuelle » ne remplace pas la liste ou la méthode de rattachement attendue.
La référence doit être spécifique et non équivoque. Le BOFiP s’appuie sur cette exigence pour assimiler le document rectificatif à une facture.
Le motif et le détail de la correction
Décrivez la cause : « retour de 2 unités de la référence A », « remise commerciale de 10 % sur la prestation B » ou « annulation de la journée non réalisée ». Cette précision aide le client, le comptable et l’administration à comprendre le mouvement.
Les lignes indiquent les quantités, prix unitaires ou réductions, bases hors taxe et taux de TVA applicables. Si l’entreprise bénéficie d’une exonération ou d’un régime particulier, la mention correspondante doit être conservée ou adaptée selon le cas.
Les nouvelles mentions liées à la facturation électronique
La fiche Service Public vérifiée le 11 août 2026 rappelle l’introduction progressive de nouvelles mentions à compter de la réforme, notamment le Siren du client professionnel, l’adresse de livraison distincte, la nature des opérations et l’option sur les débits lorsqu’elle s’applique. Leur calendrier et leur champ doivent être recontrôlés le jour de l’émission.
Une entreprise n’est pas en conformité simplement parce qu’elle génère un PDF. Pour les opérations soumises à la facturation électronique, le format et le canal réglementaires s’ajoutent au contenu du document.
Comment calculer le montant de l’avoir et la TVA ?
Reprendre les bases de l’opération initiale
Le calcul part de la ligne corrigée. Pour un retour complet, reprenez le prix hors taxe et le taux d’origine. Pour une remise en pourcentage, appliquez-la à la base concernée, puis calculez la TVA correspondante. Si plusieurs taux existent, créez une ligne ou un sous-total par taux.
Exemple : remise de 10 % après facturation
Une entreprise a émis une facture de 1 000 € HT avec 200 € de TVA, soit 1 200 € TTC. Elle accorde ensuite une remise de 10 % sur l’ensemble de la prestation. Hypothèse pédagogique : l’opération relève entièrement du taux de 20 %.
- Base HT de l’avoir : 1 000 € × 10 % = 100 € ;
- TVA correspondante : 100 € × 20 % = 20 € ;
- Total de l’avoir : 120 € TTC ;
- Nouveau montant net de la vente : 900 € HT + 180 € de TVA = 1 080 € TTC.
| Document | Hors taxe | TVA | TTC |
|---|---|---|---|
| Facture initiale | 1 000 € | 200 € | 1 200 € |
| Avoir | −100 € | −20 € | −120 € |
| Net après correction | 900 € | 180 € | 1 080 € |
Si le client n’a payé que 1 000 €, il reste 80 € à régler. S’il a déjà payé 1 200 €, l’entreprise lui doit 120 € ou affecte ce crédit selon l’accord. Le compte client doit aboutir au même solde que l’état commercial.
Exemple avec plusieurs taux
Une facture contient des lignes à 20 % et à 10 %. Un retour portant uniquement sur une ligne taxée à 10 % doit utiliser 10 %. Une remise globale nécessitera une répartition justifiable entre les bases. Appliquer 20 % à tout l’avoir sous prétexte que c’est le taux principal créerait un écart de TVA.
Point de vigilance du cabinet
Un avoir ne doit pas servir à effacer silencieusement une facture. Il doit conserver une référence non équivoque au document d’origine et traduire exactement la correction commerciale et de TVA. Les annulations, impayés et opérations à plusieurs taux demandent une qualification avant émission.
Comment comptabiliser une facture d’avoir ?
Côté vendeur
L’avoir client inverse tout ou partie du produit et de la TVA collectée correspondant à l’opération corrigée, puis diminue la créance client ou crée un crédit en sa faveur. Les comptes précis dépendent de la nature de la vente, du plan de comptes de l’entité et du traitement de TVA.
La comptabilisation ne doit pas être isolée du module de facturation. Numéro, date, facture liée, montant et statut du remboursement doivent être identiques dans les deux systèmes.
Côté acheteur
L’avoir fournisseur réduit la charge ou le coût de l’actif concerné, la TVA déductible si elle avait été récupérée et la dette fournisseur. Si la facture a déjà été réglée, un solde débiteur peut apparaître jusqu’au remboursement ou à l’imputation sur une facture suivante.
Le traitement d’un avoir sur immobilisation, stock ou charge de période ne se résume pas à choisir un compte « rabais » : il faut respecter la nature initiale de l’opération et la méthode de l’entreprise.
Lettrer facture, avoir et règlement
Le lettrage montre que la facture de 1 200 €, l’avoir de 120 € et le règlement de 1 080 € se compensent. Un avoir non lettré peut signaler un remboursement oublié, un rattachement erroné ou un document envoyé au mauvais client.
La revue mensuelle des avoirs ouverts est un contrôle utile. Elle rapproche motif, approbation commerciale, document envoyé, comptabilité, stock éventuel et règlement.
Que change la facturation électronique pour les avoirs ?
Le document rectificatif reste relié à l’original
La chaîne électronique doit conserver l’identifiant de la facture initiale et le statut du document. Le logiciel doit produire la bonne nature de message et transmettre les informations requises. Une image PDF jointe à un e-mail ne suffit pas lorsque l’opération entre dans le champ de la réforme.
Le calendrier dépend de l’entreprise
La DGFiP indique une réception obligatoire à compter du 1er septembre 2026 pour les entreprises concernées et une émission progressive selon leur taille, avec une étape au 1er septembre 2027 pour les PME et microentreprises. Ces dates et le périmètre doivent être contrôlés avant publication et avant paramétrage. Le guide Myne de la facturation électronique permet d’aborder la réforme sans détourner ce guide de son objectif.
Les contrôles restent nécessaires même si l’outil automatise
Automatiser la référence, la numérotation et la transmission réduit certains risques, mais l’outil ne connaît pas toujours le bon motif ni le traitement fiscal. Avant validation, contrôlez client, facture liée, lignes, taux, total et workflow d’approbation.
Quelles erreurs faut-il éviter ?
Supprimer la facture initiale
Cette action rompt la séquence et empêche de comprendre la correction. Conservez le document original et reliez-lui l’avoir ou la facture de remplacement.
Émettre seulement un montant TTC négatif
Sans base hors taxe ni TVA par taux, le client ne peut pas vérifier la rectification et la déclaration risque de ne pas être réconciliable.
Confondre remise et irrécouvrabilité
Une remise relève d’une décision commerciale ; une créance irrécouvrable suppose des faits et conditions spécifiques. Le traitement de TVA n’est pas interchangeable.
Oublier le remboursement ou l’imputation
L’avoir réduit le solde, mais ne prouve pas que le client a reçu les fonds ou utilisé son crédit. Suivez les avoirs ouverts jusqu’à leur dénouement.
Questions fréquentes
Qui établit la facture d’avoir ?
En principe, le vendeur ou prestataire qui a émis la facture initiale établit le document rectificatif. L’organisation peut déléguer l’émission dans son outil, mais l’identité de l’émetteur et la piste d’approbation doivent rester claires.
C’est quoi un avoir sur facture ?
C’est un document qui réduit ou annule tout ou partie d’une facture antérieure. Il référence cette facture, décrit la correction et ajuste la base hors taxe, la TVA et le solde client.
Quand établir une facture d’avoir ?
Après une annulation, un retour, une réduction de prix ou une erreur qui diminue le montant dû. Le moment exact dépend du fait générateur de la correction et du processus de l’entreprise ; l’avoir doit être émis sans créer une période incohérente.
Comment se présente une facture d’avoir ?
Elle ressemble à une facture, avec son propre numéro et sa date, mais indique clairement qu’il s’agit d’un avoir, le motif, la facture d’origine et les montants corrigés. Les bases et la TVA sont ventilées.
Comment comptabiliser une facture d’avoir ?
Elle inverse la partie de l’opération initiale qu’elle corrige : produit ou charge, TVA et compte client ou fournisseur. Les comptes sont déterminés par la nature de l’achat ou de la vente et le plan de comptes utilisé.
Quelle checklist vérifier avant d’envoyer l’avoir ?
Contrôlez le motif, l’autorisation, le client, le numéro et la date de la facture initiale, les lignes, quantités, bases hors taxe, taux, TVA, total, numérotation, conditions de remboursement et traitement comptable. Testez enfin que facture, avoir et règlement aboutissent au même solde.
Myne peut revoir vos documents rectificatifs, leur TVA et leur rapprochement dans le cadre de son accompagnement comptable et fiscal. Pour le suivi du paiement, consultez aussi le guide sur la facture acquittée.
Sources officielles
- Article 289 du Code général des impôts, Légifrance, version en vigueur consultée le 24 août 2026.
- BOI-TVA-DECLA-30-20-20-20 — factures rectificatives et notes d’avoir, version publiée depuis le 19 janvier 2022, reconsultée le 24 août 2026.
- Mentions obligatoires sur une facture — Service Public Entreprendre, fiche vérifiée le 11 août 2026.
- Tout savoir sur la facturation — Service Public Entreprendre, consulté le 24 août 2026.
- Calendrier de la facturation électronique — DGFiP, page modifiée le 16 janvier 2026 et reconsultée le 24 août 2026.
- Plan comptable général, version 2026 — Autorité des normes comptables, consulté le 24 août 2026.