Le lettrage apparie les mouvements : les restes sont les écarts à expliquer.
Pour faire un lettrage comptable, sélectionnez un compte de tiers, vérifiez l’identité du client ou du fournisseur, puis associez les factures, avoirs, acomptes et règlements qui expliquent une même opération. Attribuez une même lettre seulement lorsque les montants et les pièces se réconcilient. En présence d’un paiement partiel, d’un règlement groupé, d’un écart ou d’un doublon, isolez le reliquat au lieu de forcer le rapprochement. Terminez par une revue des écritures non lettrées et documentez l’action retenue.
En bref
- Travaillez tiers par tiers, sur une période et un auxiliaire identifiés.
- Partez des pièces et références de paiement, pas seulement du montant.
- Traitez séparément avoirs, acomptes, paiements partiels et groupés.
- Ne forcez jamais un rapprochement pour obtenir artificiellement zéro.
- Analysez l’ancienneté et la cause de chaque reliquat.
- Faites valider toute correction ou écriture d’apurement.
À quoi sert le lettrage des comptes ?
Le lettrage associe des écritures de sens opposé relatives à un même tiers et à une même opération. Une facture client inscrite au débit du compte 411 peut être rapprochée du règlement porté au crédit. Côté fournisseur, la facture au crédit du compte 401 est rapprochée du paiement au débit.
Cette définition décrit une méthode opérationnelle. Le Plan comptable général 2026 n’est pas cité ici comme s’il définissait le mot « lettrage ». En revanche, ses articles 1032-1 et 1032-2 imposent de pouvoir relier une écriture à son origine, son contenu, son imputation et sa pièce justificative. Le lettrage aide ce contrôle ; il ne remplace pas la preuve.
Ce que le lettrage permet de voir
Une fois les groupes équilibrés identifiés, les lignes restantes deviennent plus lisibles. Elles peuvent correspondre à une facture non réglée, un avoir non affecté, un acompte, un paiement partiel, un doublon, une erreur de tiers ou un litige. Elles peuvent aussi être normales à la date étudiée.
Le non-lettré est donc un signal, pas un diagnostic. Il doit être analysé avec l’échéance, le document, la banque et les échanges avec le tiers.
Lettrage, pointage et rapprochement bancaire
Le pointage vérifie qu’une ligne a été examinée ou retrouvée dans une autre liste. Le lettrage constitue des groupes d’écritures liés qui se compensent ou expliquent un reliquat. Le rapprochement bancaire compare la comptabilité au relevé de banque en tenant compte des opérations en circulation.
Ces termes peuvent varier selon les logiciels. L’article reste volontairement indépendant de Sage, Cegid, EBP, Pennylane ou d’un autre éditeur. La documentation de l’outil précise les boutons ; la méthode comptable précise ce qu’il est prudent de rapprocher.
Quels comptes examiner avant de lettrer ?
Les comptes clients et fournisseurs sont les principaux candidats. Il faut travailler dans l’auxiliaire du tiers lorsque l’entité l’utilise, plutôt que de rapprocher globalement tout le 411 ou tout le 401. Deux clients peuvent avoir le même montant sans qu’un paiement de l’un règle la facture de l’autre.
Vérifier le tiers et le périmètre
Avant le premier rapprochement, contrôlez : code tiers, identité, devise, période, établissement éventuel et solde d’ouverture. Repérez aussi les écritures passées directement dans le compte collectif, car elles peuvent ne pas apparaître comme prévu dans l’auxiliaire.
Pour replacer ces vérifications dans une lecture plus large, la lecture du grand livre permet de passer d’un solde à ses mouvements et à ses pièces, avant d’isoler les écritures réellement ouvertes.
Quels éléments ne pas automatiser sans revue ?
Deux montants identiques ne prouvent pas un lien. Un rapprochement automatique mérite une revue lorsqu’il existe plusieurs factures du même montant, des règlements groupés, des avoirs, des retenues, des devises, un paiement par un tiers ou une référence absente.
Un paramètre trop permissif peut créer de faux positifs. Un paramètre trop strict laisse de nombreux groupes pourtant évidents. La qualité se mesure donc à la fois sur les rapprochements proposés et sur les exceptions restantes.
Comment faire un lettrage manuel étape par étape ?
1. Filtrer le compte du tiers
Choisissez le client ou le fournisseur, puis la période. Affichez les écritures non lettrées avec date, pièce, échéance, libellé, débit, crédit et référence bancaire si elle est disponible.
2. Retrouver l’opération économique
Partez de la facture et recherchez les avoirs, acomptes et règlements qui la concernent. Vérifiez les numéros, les montants et les dates. Si la référence bancaire est absente, utilisez le nom du payeur, la date de valeur et les échanges disponibles sans conclure trop vite.
3. Réconcilier le groupe
Additionnez séparément débit et crédit. Un groupe complètement lettré doit s’expliquer et se réconcilier. Si un reliquat subsiste, identifiez sa cause avant de le rapprocher. Conservez une note lorsque la relation n’est pas évidente à la seule lecture du grand livre.
4. Contrôler après attribution de la lettre
Vérifiez que le solde restant correspond réellement aux factures, avoirs ou acomptes ouverts. Une lettre attribuée ne garantit pas que le bon document a été choisi. Le contrôle porte aussi sur le tiers, la période et la pièce.
Exemple fictif avec paiement partiel et avoir
Un client présente les lignes suivantes :
| Référence | Nature | Débit | Crédit | Analyse |
|---|---|---|---|---|
| F-100 | Facture | 1 200 € | 0 € | À rapprocher |
| R-100a | Règlement | 0 € | 700 € | Concerne F-100 |
| R-100b | Règlement | 0 € | 500 € | Concerne F-100 |
| F-101 | Facture | 2 400 € | 0 € | Groupe suivant |
| A-101 | Avoir | 0 € | 400 € | Concerne F-101 |
| R-101 | Règlement | 0 € | 1 900 € | Concerne F-101 |
Le premier groupe se réconcilie : 1 200 € au débit et 1 200 € au crédit. Il peut recevoir la même lettre après vérification des pièces. Le deuxième groupe totalise 2 400 € au débit et 2 300 € au crédit. Il reste 100 € débiteurs. Ce reliquat ne doit pas être effacé pour finir le lettrage.
Il faut déterminer si le client doit encore 100 €, s’il existe une remise, un autre paiement, une retenue, un écart de saisie ou un litige. La décision change selon la preuve. Tant qu’elle manque, le groupe reste ouvert ou partiellement rapproché selon les fonctions de l’outil.
Comment traiter les cas qui ne se compensent pas exactement ?
| Situation | Contrôle | Action prudente |
|---|---|---|
| Paiement partiel | Facture, montant reçu, échéancier | Conserver le reliquat ouvert |
| Règlement groupé | Détail du virement et factures visées | Répartir seulement sur les pièces prouvées |
| Avoir | Référence de la facture corrigée | Associer l’avoir au bon document |
| Acompte | Commande et facture finale | Suivre l’imputation jusqu’au solde |
| Petit écart | Cause, contrat, banque | Faire valider avant toute écriture d’écart |
| Doublon | Pièces et identifiants d’import | Corriger par une écriture traçable |
| Paiement sans référence | Payeur, date, montant, échange | Demander confirmation si ambigu |
Paiements partiels et règlements groupés
Un paiement partiel ne solde pas la facture. L’échéancier ou le contrat peut expliquer la fraction reçue. Pour un règlement groupé, reconstituez le bordereau du client ou du fournisseur. Ne répartissez pas automatiquement un montant sur les plus vieilles factures si le tiers a indiqué une autre affectation.
Avoirs, acomptes et retenues
Un avoir réduit la créance ou la dette correspondant à une opération identifiée. Un acompte précède la facture finale et suit son propre cycle. Une retenue peut résulter du contrat ou d’un litige. Dans les trois cas, le simple fait que les montants se compensent ne suffit pas : la relation documentaire doit être conservée.
Doublons et mauvaises imputations
Si une facture apparaît deux fois, vérifiez la pièce, l’identifiant d’import et la période. Une écriture validée ne doit pas être supprimée silencieusement. Le PCG prévoit l’intangibilité des enregistrements informatisés validés ; la correction doit suivre la procédure de l’entité et préserver la piste d’audit.
Comment exploiter les non-lettrés avant la clôture ?
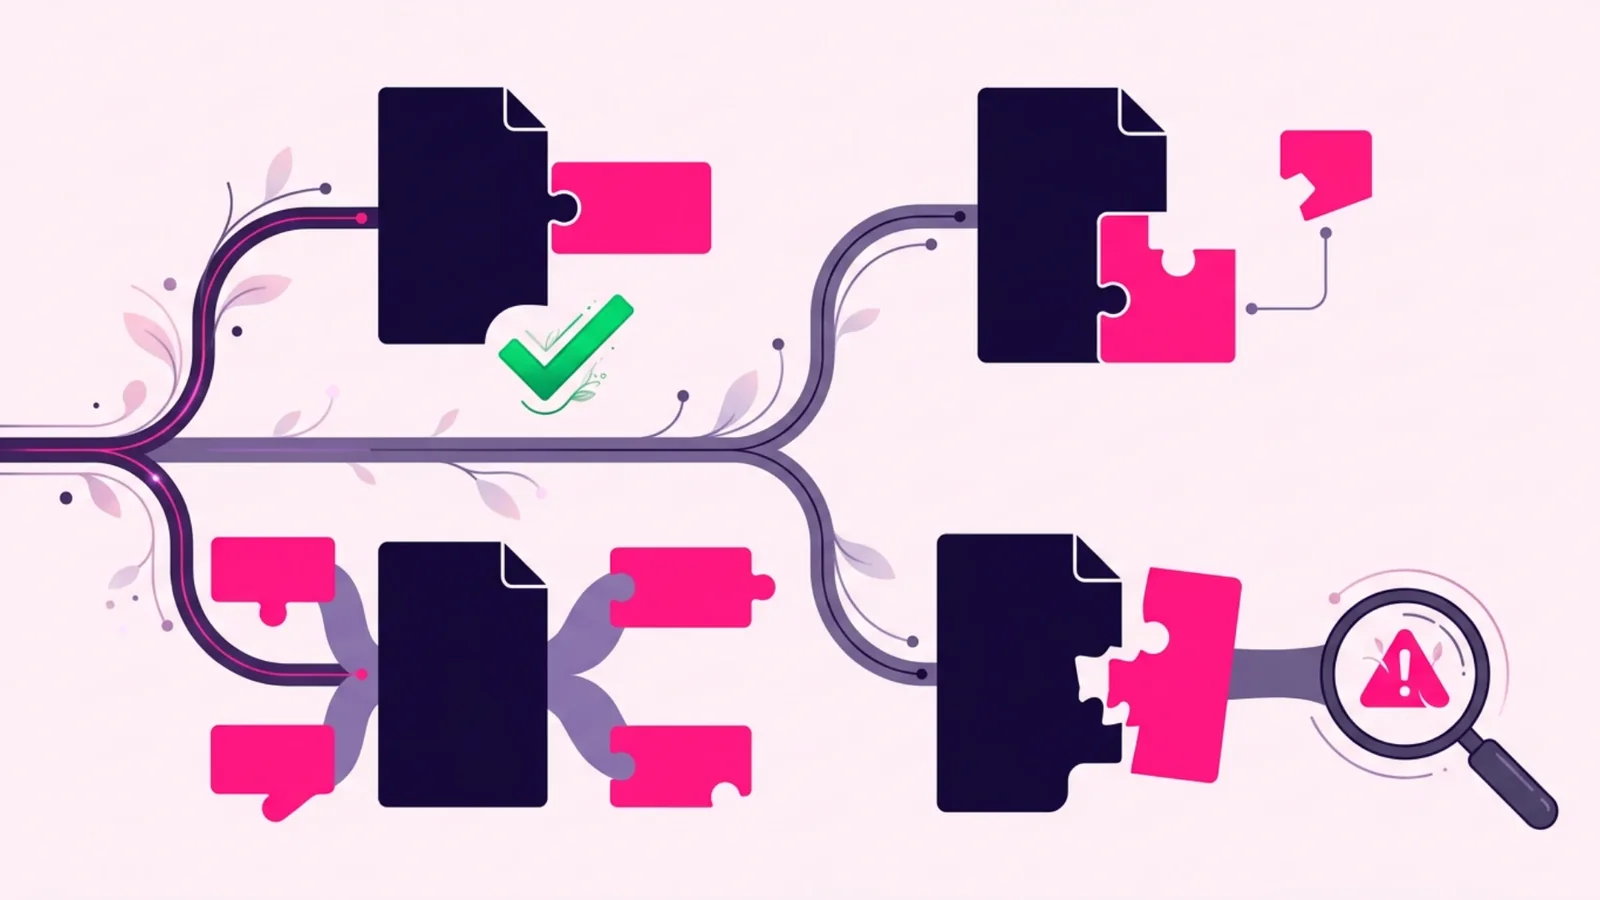
Triez par ancienneté, montant et nature. Commencez par les soldes anciens, inversés ou significatifs. Assignez chaque ligne à une catégorie : pièce manquante, paiement attendu, litige, avoir non affecté, acompte, doublon possible, erreur de tiers ou décalage normal.
Construire une revue actionnable
Ajoutez une colonne « pièce attendue », une colonne « responsable », une date de relance et un statut. Le statut ne doit pas être « réglé » tant que le rapprochement n’est pas prouvé. Une ligne peut rester ouverte avec une explication fiable ; l’objectif n’est pas d’obtenir artificiellement zéro.
Le guide de lecture du bilan aide à comprendre l’effet des créances et dettes ouvertes sur les comptes annuels. Le lettrage reste toutefois une analyse de détail, à mener dans les comptes de tiers.
Fréquence de la revue
La fréquence dépend du volume, des échéances et du risque. Une entreprise qui facture quotidiennement n’attend pas nécessairement la clôture annuelle. Elle peut revoir régulièrement les non-lettrés, puis effectuer un contrôle renforcé à l’arrêté. L’article ne présente pas une périodicité unique comme une obligation légale.
Suivre l’ancienneté sans confondre retard et erreur
Un état d’ancienneté complète le lettrage. Il répartit les soldes ouverts par échéance ou par date, mais il faut conserver la bonne référence : date de facture, date d’échéance et date de paiement ne répondent pas à la même question. Une facture récente peut déjà être échue ; une facture ancienne peut faire l’objet d’un échéancier valide.
Pour chaque tranche, rapprochez le montant avec les relances, les litiges, les promesses de règlement et les avoirs attendus. Documentez la raison d’un maintien ouvert. Ce suivi aide à prioriser le travail sans qualifier automatiquement une créance de douteuse ni une dette d’injustifiée.
Lettrage automatique : quels contrôles conserver ?
Définissez les critères de proposition : tiers, référence, montant, devise et tolérance autorisée. Commencez avec des règles strictes, mesurez les ambiguïtés, puis ajustez. Conservez une file de revue pour les groupes multiples et les écarts.
Lors d’une migration, exportez les écritures, références et statuts avant de changer d’outil. Le guide Myne sur la migration de QuickBooks vers Pennylane illustre les contrôles de reprise à prévoir. Un lettrage historique perdu peut rendre le solde juste mais son explication beaucoup plus coûteuse.
Point de vigilance du cabinet
Un lettrage accepté par le logiciel ne prouve ni la bonne imputation ni la réalité de l’opération. La pièce, l’identité du tiers et le contexte du paiement restent déterminants. De même, le lettrage n’est pas présenté ici comme une obligation légale générale autonome : les sources vérifiées fondent surtout l’exigence de justification, de traçabilité et d’intangibilité des écritures.
Checklist avant clôture
- Auxiliaires complets et réconciliés avec les comptes collectifs ;
- Soldes d’ouverture contrôlés ;
- Écritures non lettrées triées par ancienneté ;
- Soldes clients créditeurs et fournisseurs débiteurs analysés ;
- Acomptes et avoirs affectés aux bonnes pièces ;
- Règlements groupés documentés ;
- Paiements sans référence investigués ;
- Doublons possibles rapprochés des pièces ;
- Litiges et relances identifiés ;
- Corrections validées et traçables.
L’accompagnement comptable et fiscal de Myne peut revoir les auxiliaires, les reliquats et les procédures d’apurement. Pour contrôler un écart de facture, le guide sur le calcul du HT et du TTC fournit la mécanique arithmétique, sans remplacer l’analyse de TVA.
Questions fréquentes
Qu’est-ce que le lettrage d’un compte ?
Le lettrage associe des écritures liées de sens opposé dans un même compte de tiers : facture, avoir, acompte et règlement. Une même lettre identifie le groupe rapproché. Cette opération facilite la lecture des montants restant ouverts, mais elle ne remplace ni la pièce justificative ni la vérification de l’identité du tiers.
Quels sont les comptes à lettrer en comptabilité ?
Les comptes clients et fournisseurs, souvent suivis dans des auxiliaires, sont les plus couramment lettrés. D’autres comptes peuvent faire l’objet d’un rapprochement selon le plan et la procédure de l’entité. Il ne faut pas appliquer une liste universelle : le compte doit contenir des écritures qu’une relation documentaire permet réellement d’associer.
Pourquoi lettrer les comptes ?
Le lettrage rend visibles les factures non réglées, avoirs non affectés, acomptes et paiements sans correspondance. Il améliore le suivi et prépare la revue de clôture. Sa valeur dépend toutefois de la qualité du rapprochement : un groupe mal lettré masque une anomalie au lieu de la résoudre.
Quand faire un lettrage en comptabilité ?
La fréquence dépend du volume d’écritures, des échéances et du risque. Une revue régulière évite d’accumuler des écarts difficiles à expliquer, avec un contrôle renforcé avant chaque arrêté. Cette réponse décrit une organisation prudente ; elle ne fixe pas une fréquence légale générale.
Quelle est la différence entre le lettrage et le pointage ?
Le pointage marque généralement une ligne comme vérifiée ou retrouvée. Le lettrage associe plusieurs écritures qui se compensent ou expliquent un même solde. Les logiciels emploient parfois ces mots différemment ; il faut donc vérifier leur documentation tout en conservant l’objectif comptable et les pièces.
Sources officielles consultées
- Autorité des normes comptables — PCG, version du 1er janvier 2026
- Légifrance — Code de commerce, livres et pièces comptables
Sources vérifiées le 24 août 2026. La procédure de lettrage et de correction doit être adaptée à l’organisation et au logiciel de l’entité.