La frontière entre charge et immobilisation tient à la durée d'usage et au montant.
Sommaire
- En bref
- Qu’est-ce qui distingue une charge d’une immobilisation ?
- Quel arbre de décision utiliser ?
- Existe-t-il un montant minimum pour immobiliser ?
- Comment traiter les dépenses sur un bien existant ?
- Quel impact sur les comptes et la fiscalité ?
- Cas concrets : charge ou immobilisation ?
- Comment documenter le choix à la clôture ?
- Questions fréquentes
- Quels achats faire vérifier avant la clôture ?
- Sources officielles consultées
Une charge correspond à un bien ou un service consommé pour l’activité de l’exercice. Une immobilisation est un actif contrôlé par l’entreprise, utilisé pour produire, fournir, louer ou gérer, et dont l’usage est attendu au-delà de l’exercice en cours. Le classement ne dépend donc pas uniquement du prix. La tolérance fiscale de 500 € HT vise certains petits matériels, mobiliers et logiciels sous conditions ; elle ne constitue pas un seuil comptable universel et ne s’applique pas automatiquement à un équipement initial ou à un ensemble indissociable.
En bref
- Commencez par vérifier si la dépense crée ou acquiert un actif contrôlé et durable.
- Le montant de 500 € HT est une tolérance fiscale encadrée, pas la définition d’une charge.
- Plusieurs éléments achetés séparément peuvent former un seul ensemble à apprécier globalement.
- L’entretien courant se distingue d’une amélioration ou d’un remplacement significatif.
- Une immobilisation affecte le résultat au fil de son amortissement, lorsqu’elle est amortissable.
Le choix détermine le bilan, le résultat de l’exercice, le registre des immobilisations et parfois le résultat fiscal. Il doit pouvoir être expliqué à partir des caractéristiques du bien, de son utilisation et des pièces disponibles. Une règle interne du type « tout achat inférieur à 500 € passe en charge » est insuffisante si elle ignore la nature économique de l’ensemble.
Qu’est-ce qui distingue une charge d’une immobilisation ?
Le Plan comptable général 2026 publié par l’ANC fournit le point de départ. Son article 211-6 définit une immobilisation corporelle comme un actif physique détenu pour être utilisé dans la production, la fourniture de biens ou services, la location à des tiers ou la gestion interne, et destiné à servir au-delà de l’exercice en cours.
Une charge est consommée par l’activité de la période
Une dépense de fourniture, d’énergie, d’entretien courant ou de prestation ponctuelle est en principe consommée pour obtenir les produits de l’exercice. Elle diminue immédiatement le résultat comptable, sous réserve du rattachement à la bonne période. Une charge payée d’avance peut nécessiter un ajustement de clôture, mais elle ne devient pas une immobilisation pour cette seule raison.
Une immobilisation représente une ressource durable contrôlée
Un ordinateur utilisé plusieurs années, une machine de production, un agencement ou un droit identifiable peuvent répondre à la définition d’un actif. L’entreprise doit contrôler la ressource, attendre des avantages économiques futurs et pouvoir évaluer son coût de manière fiable.
Le mot « durable » ne signifie pas éternel. Il indique que l’utilisation dépasse l’exercice en cours. Un bien acquis en décembre pour être utilisé trois ans n’est pas une charge de décembre simplement parce qu’il a été payé immédiatement.
Le prix est un indice, pas le critère comptable principal
Une dépense élevée peut rester une charge si elle correspond à un service consommé sans création d’actif contrôlé. À l’inverse, un ensemble de petits composants peut constituer une immobilisation s’il fonctionne comme un système durable. Le BOFiP sur la définition des actifs immobilisés rappelle que l’analyse fiscale se réfère aux définitions comptables en l’absence de définition fiscale autonome.
| Question | Indice vers une charge | Indice vers une immobilisation |
|---|---|---|
| Quelle ressource obtient-on ? | Service ou fourniture consommée | Bien ou droit identifiable |
| Qui la contrôle ? | Aucun actif durable contrôlé | Contrôle par l’entreprise |
| Combien de temps sert-elle ? | Exercice en cours | Au-delà de l’exercice |
| Quel effet produit la dépense ? | Maintenir l’activité courante | Créer, remplacer ou améliorer un actif |
| Peut-on l’évaluer ? | Facture de consommation | Coût fiable de mise en service |
Quel arbre de décision utiliser ?
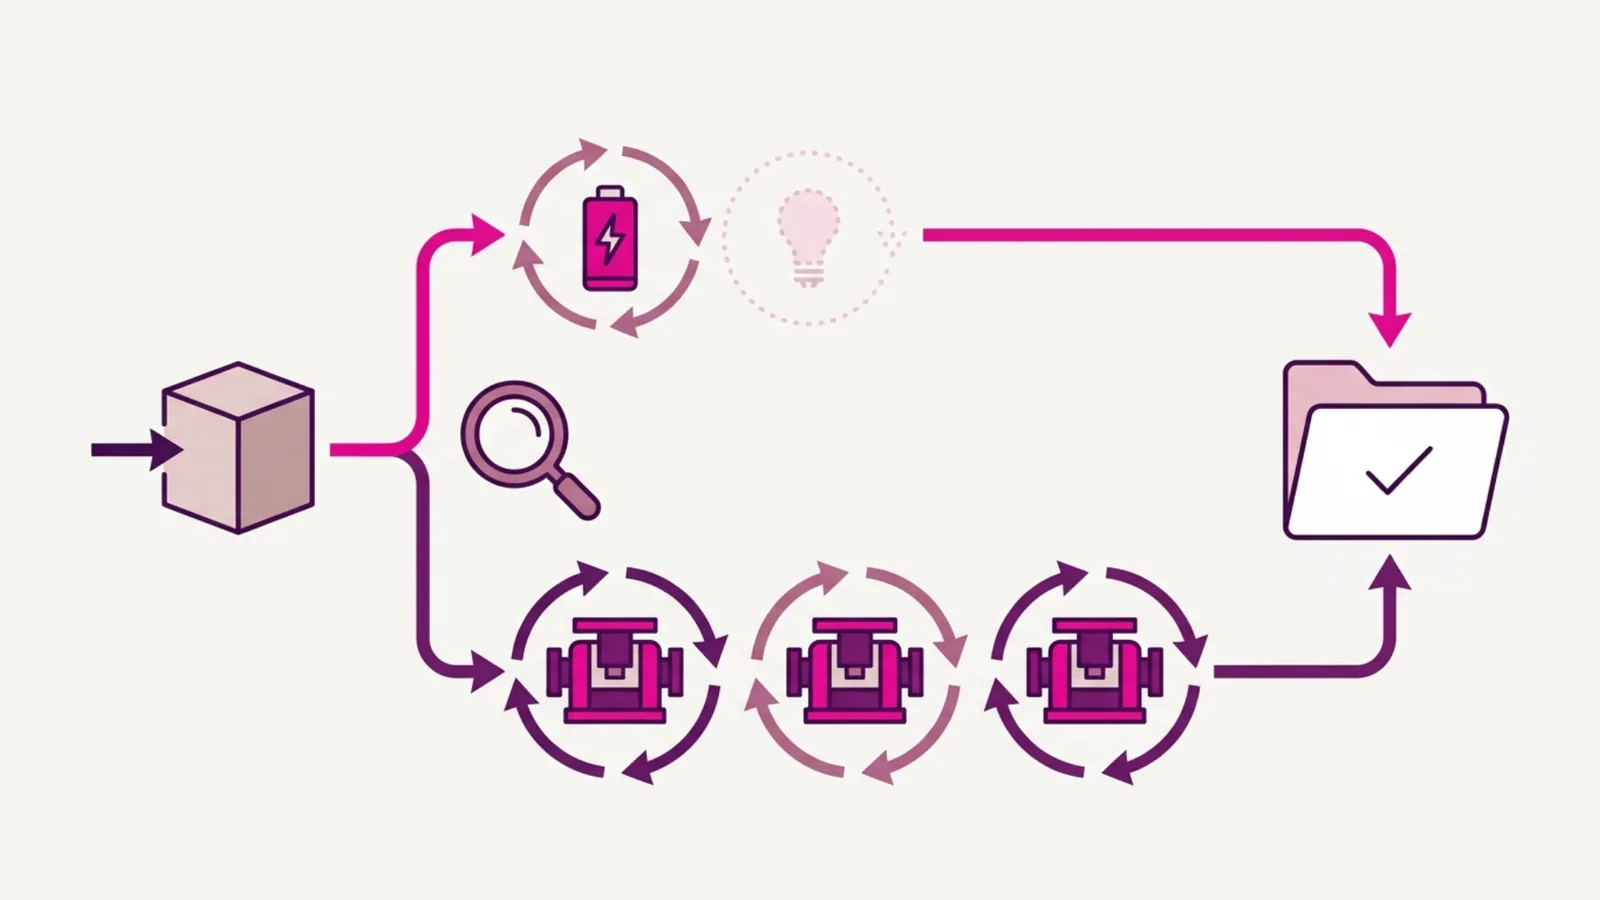
L’arbre suivant oblige à documenter les faits avant de regarder le montant.
1. L’entreprise contrôle-t-elle une ressource identifiable ?
Décrivez précisément ce qui est acquis. Une « prestation informatique » peut être de la maintenance consommée, le développement d’un actif ou un abonnement. Demandez le contrat, les livrables, les droits et les conditions d’accès. Le libellé de la facture ne suffit pas.
Si l’entreprise ne contrôle pas de ressource identifiable au-delà de la prestation reçue, l’orientation vers une charge est plus probable. Si elle contrôle un bien ou un droit, poursuivez l’analyse.
2. L’usage est-il attendu au-delà de l’exercice ?
Documentez la date de mise en service et la durée prévue. Un outil jetable ou une fourniture consommable n’est pas traité comme une machine utilisée plusieurs exercices. La durée doit correspondre à l’utilisation propre de l’entreprise, pas seulement à la garantie du fabricant.
3. La dépense est-elle initiale ou ultérieure ?
Pour un achat initial, identifiez les coûts nécessaires à la mise en état d’utilisation. Pour une dépense ultérieure, demandez si elle maintient l’actif, remplace un élément significatif, augmente sa valeur ou prolonge sa durée d’utilisation. Cette distinction décide souvent entre entretien et immobilisation.
4. Plusieurs lignes forment-elles un ensemble ?
Un ordinateur, son équipement indispensable et une installation peuvent former un système cohérent. Le découpage commercial en plusieurs factures ou lignes ne doit pas produire un classement artificiel. Évaluez la fonction commune et la possibilité d’utiliser chaque élément séparément.
5. Une tolérance fiscale est-elle applicable ?
Seulement après l’analyse comptable, vérifiez si la doctrine fiscale autorise une déduction immédiate pour un bien de faible valeur. Notez la catégorie, la valeur unitaire ou globale, le caractère initial ou de renouvellement et la décision retenue.
Point de vigilance du cabinet
Les 500 € HT ne sont pas un seuil comptable universel. Il s’agit d’une tolérance fiscale visant certaines catégories et comportant des limites. Ne fractionnez pas un ensemble, n’appliquez pas la tolérance à un équipement initial sans examen et ne remplacez pas une politique comptable documentée par une formule automatique dans le logiciel.
Existe-t-il un montant minimum pour immobiliser ?
Le PCG ne pose pas une règle générale selon laquelle tout achat inférieur à 500 € HT serait une charge et tout achat supérieur une immobilisation. La nature de l’actif demeure prioritaire.
La tolérance fiscale de 500 € HT
Le BOFiP sur les biens de faible valeur admet, sous conditions, la déduction immédiate de certains petits matériels et outillages, matériels ou mobiliers de bureau et logiciels dont la valeur unitaire n’excède pas 500 € HT.
Cette doctrine permet une simplification fiscale. Elle ne dispense pas de vérifier la catégorie du bien, son usage et les limites expressément prévues. Le matériel de transport, par exemple, ne se déduit pas par simple analogie avec un petit outil.
L’ensemble indissociable s’apprécie globalement
Supposons trois éléments achetés séparément : un boîtier à 250 € HT, un capteur à 250 € HT et un contrôleur à 200 € HT. S’ils ne fonctionnent qu’ensemble comme un système unique, le prix à examiner est 700 € HT. Passer les trois lignes en charge au motif que chacune est inférieure à 500 € contournerait l’analyse de l’ensemble.
La même vigilance s’applique au mobilier modulaire ou à une installation composée de plusieurs modules. Demandez si chaque élément a une utilité autonome ou s’il participe à un seul bien.
L’équipement initial et le renouvellement complet sont des limites importantes
La doctrine indique que la tolérance relative au mobilier ne s’applique pas en principe à l’équipement initial d’un bureau, restaurant ou magasin, ni au renouvellement complet du mobilier, même lorsque chaque meuble coûte moins de 500 € HT. Une exception est évoquée lorsque l’équipement initial ou le renouvellement complet n’excède lui-même pas la limite.
Exemple : huit chaises à 300 € HT achetées lors de l’ouverture d’un restaurant représentent un équipement initial de 2 400 € HT. Le prix unitaire ne suffit pas à justifier une charge immédiate. En revanche, le remplacement courant d’une chaise isolée nécessite une analyse différente.
Comment traiter les dépenses sur un bien existant ?
Le BOFiP sur les immobilisations existantes distingue les dépenses qui maintiennent l’actif de celles qui augmentent sa valeur ou prolongent notablement sa durée d’utilisation.
Entretien et réparation courants
Une intervention qui remet l’actif en état normal sans accroître sa valeur ni prolonger sa durée au-delà de ce qui était attendu s’oriente vers une charge. Une vidange, une petite réparation ou une remise en peinture sans amélioration peuvent relever de cette logique, selon les faits.
Le montant élevé d’une réparation ne la transforme pas automatiquement en immobilisation. Il peut cependant signaler un remplacement majeur ou une transformation qui exige une analyse technique.
Amélioration ou remplacement significatif
Une dépense qui augmente les avantages économiques futurs, la capacité, la qualité, la durée d’utilisation ou la valeur de l’actif peut devoir être immobilisée. Le remplacement d’un composant essentiel peut lui-même être traité comme un composant, avec la sortie de l’ancien élément lorsque les règles le prévoient.
Conservez le rapport technique, le devis détaillé et la comparaison avant/après. Les verbes « réparer » ou « rénover » sur une facture ne prouvent pas le traitement.
Composants et grandes révisions
Un actif peut contenir des composants ayant des durées d’utilisation différentes. Une toiture, un moteur ou un système de sécurité ne suit pas nécessairement le même rythme que le bien principal. Si le composant est significatif et remplit les critères, son remplacement est analysé séparément.
Quel impact sur les comptes et la fiscalité ?
Une charge réduit immédiatement le résultat comptable de l’exercice. Une immobilisation est inscrite à l’actif ; lorsqu’elle est amortissable, son coût est réparti selon sa durée et son rythme d’utilisation. Le guide Myne sur l’amortissement d’une immobilisation corporelle détaille l’étape suivante.
Exemple chiffré sur trois exercices
Supposons un équipement de 2 400 € HT répondant à la définition d’une immobilisation, mis en service au début de l’exercice. Pour illustrer uniquement l’effet du classement, on retient une durée validée de trois ans et un amortissement linéaire, sans valeur résiduelle ni prorata.
| Traitement pédagogique | Exercice 1 | Exercice 2 | Exercice 3 | Total |
|---|---|---|---|---|
| Charge immédiate | 2 400 € | 0 € | 0 € | 2 400 € |
| Immobilisation amortie | 800 € | 800 € | 800 € | 2 400 € |
Le total est identique, mais le rythme diffère. Ce tableau ne signifie pas que l’entreprise peut choisir librement le traitement qui l’arrange. Elle applique les critères comptables, puis examine le régime fiscal et les éventuels écarts.
Déductibilité d’une charge
Même lorsqu’une dépense est correctement classée en charge, sa déduction fiscale n’est pas automatique. La fiche Service Public sur les charges déductibles rappelle notamment l’intérêt de l’entreprise, la justification et le rattachement à l’exercice. Une dépense personnelle ne devient pas déductible parce qu’elle est de faible montant.
Pour approfondir cette frontière, consultez le guide Myne des charges déductibles. Pour les investissements, la page CAPEX : définition, calcul et comptabilisation replace l’immobilisation dans le pilotage financier.
Cas concrets : charge ou immobilisation ?
Les réponses ci-dessous indiquent l’orientation et l’information manquante. Elles ne remplacent pas l’analyse d’une facture réelle.
| Cas | Orientation probable | Question décisive |
|---|---|---|
| Ordinateur complet utilisé trois ans | Immobilisation | Quels éléments forment le système ? |
| Clavier isolé de faible valeur en renouvellement | Charge possible | La tolérance fiscale et la politique sont-elles applicables ? |
| Huit chaises lors de l’ouverture | Immobilisation à examiner | S’agit-il de l’équipement initial global ? |
| Abonnement logiciel mensuel sans droit durable | Charge | L’entreprise contrôle-t-elle un actif distinct ? |
| Logiciel acquis durablement à 450 € HT | Charge fiscale possible sous tolérance | Les conditions de la doctrine sont-elles remplies ? |
| Maintenance corrective sans amélioration | Charge probable | Maintient-elle seulement l’état normal ? |
| Moteur augmentant la durée d’une machine | Immobilisation probable | Le composant est-il significatif ? |
| Travaux de peinture à l’identique | Charge possible | Y a-t-il transformation ou plus-value ? |
| Réaménagement augmentant la capacité | Immobilisation probable | Quels avantages futurs sont ajoutés ? |
| Site internet | Analyse spécifique | Quels droits, fonctionnalités et phases du projet ? |
Ordinateur et périphériques
Un ordinateur à 1 200 € HT utilisé plusieurs exercices répond généralement aux indices d’une immobilisation. Si l’écran et la station d’accueil sont nécessaires à la configuration et achetés ensemble, examinez le système global. Un accessoire de renouvellement isolé peut suivre un autre traitement, cohérent avec la politique de l’entreprise.
Logiciel, abonnement ou développement
Un abonnement donne un droit d’accès pendant une période ; un logiciel acquis ou développé peut créer une ressource contrôlée. Demandez le contrat, les droits, la durée, les phases du projet et la possibilité d’utilisation autonome. N’immobilisez pas une simple maintenance sous prétexte qu’elle concerne un logiciel important.
Travaux dans les locaux
Séparez la remise en état, l’entretien, la transformation et l’installation d’un nouvel équipement. Un devis global « rénovation » doit être ventilé. Les plans, descriptifs techniques et photos avant/après peuvent soutenir la décision.
Comment documenter le choix à la clôture ?
Une fiche de décision courte suffit souvent. Elle comprend : fournisseur, date, description du bien, coût global, composants, contrôle, durée d’utilisation, mise en service, dépense initiale ou ultérieure, tolérance fiscale examinée, compte retenu et relecteur.
Ajoutez cette checklist au dossier :
- [ ] facture et contrat obtenus ;
- [ ] ressource identifiable décrite ;
- [ ] contrôle par l’entreprise vérifié ;
- [ ] utilisation au-delà de l’exercice estimée ;
- [ ] ensemble et composants identifiés ;
- [ ] coûts de mise en service isolés ;
- [ ] entretien, remplacement ou amélioration qualifié ;
- [ ] tolérance de 500 € HT appliquée seulement dans son champ ;
- [ ] date de mise en service et durée d’amortissement documentées ;
- [ ] registre des immobilisations rapproché du grand livre.
La checklist de clôture Myne permet d’insérer cette revue dans le calendrier global des comptes.
Questions fréquentes
Quel est le montant minimum pour une immobilisation ?
Il n’existe pas un minimum comptable universel de 500 € HT. Le classement part de la définition de l’actif, du contrôle et de la durée d’utilisation. La doctrine fiscale admet ensuite une tolérance pour certaines catégories de biens de faible valeur, avec des conditions et exceptions.
Pourquoi mettre un achat en immobilisation ?
Parce que l’achat crée ou acquiert une ressource contrôlée qui servira au-delà de l’exercice. L’inscription à l’actif représente cette ressource au bilan, puis son coût est réparti par amortissement lorsqu’il s’applique. Ce n’est pas un choix destiné à modifier librement le résultat.
Quand immobiliser une charge ?
Une dépense initialement envisagée comme charge doit être immobilisée si l’analyse montre qu’elle crée un actif ou augmente les avantages futurs d’un actif existant. Il faut corriger le traitement avant l’arrêté des comptes et documenter la mise en service, le coût et la durée.
Comment distinguer une charge d’une immobilisation ?
Posez cinq questions : quelle ressource est obtenue, qui la contrôle, combien de temps elle servira, quel effet la dépense produit sur un actif et si plusieurs éléments forment un ensemble. Examinez la tolérance fiscale seulement après ces critères.
Quand comptabiliser une immobilisation ?
Lorsqu’elle répond aux critères de comptabilisation et que son coût peut être évalué de façon fiable. La date de mise en service doit être documentée, car elle compte pour le suivi et, lorsqu’il s’applique, le début de l’amortissement.
Comment savoir si c’est une immobilisation ?
Cherchez un actif identifiable contrôlé par l’entreprise, utilisé au-delà de l’exercice et procurant des avantages futurs. Examinez ensuite les composants, les coûts de mise en état et les dépenses ultérieures. Si un élément manque, conservez le dossier en revue au lieu d’appliquer un seuil automatique.
Quels achats faire vérifier avant la clôture ?
Priorisez les achats de matériel groupé, le mobilier d’ouverture, les travaux, les logiciels, les remplacements majeurs et toutes les factures proches de 500 € HT dont le libellé masque un ensemble. Une revue avant clôture évite de corriger ensuite les amortissements, le bilan et le résultat fiscal.
Faites revoir vos achats et travaux par Myne pour documenter le classement, le coût d’entrée et le suivi des immobilisations. L’objectif est une décision cohérente et justifiable, pas le traitement fiscal le plus favorable à court terme.
Sources officielles consultées
- ANC — Recueil du Plan comptable général, version du 1er janvier 2026, vérifié le 24 août 2026.
- ANC — recueils de normes comptables, mise à jour du 21 avril 2026.
- BOFiP — définition des actifs immobilisés, vérifié le 24 août 2026.
- BOFiP — biens de faible valeur, export vérifié le 8 mai 2026.
- BOFiP — dépenses sur immobilisations existantes, export vérifié le 8 mai 2026.
- Service Public Entreprendre — charges déductibles, vérifié le 24 août 2026.