Un produit à recevoir correspond à un produit acquis à l’exercice clos qui n’a pas encore été comptabilisé au moyen de la pièce ou de la créance définitive attendue. L’absence d’encaissement, à elle seule, ne suffit pas. Identifiez d’abord le tiers et la nature du droit, puis créditez le compte de produit concerné et débitez le compte rattaché prévu par le plan de comptes. Le PCG 2026 n’oriente pas tous les cas vers un numéro unique : clients, organismes sociaux, État et débiteurs divers suivent des comptes distincts.
En bref
- Prouvez que le produit appartient à l’exercice clos.
- Identifiez le tiers avant de choisir le compte rattaché.
- N’utilisez ni 418 ni 467 comme compte universel.
- Distinguez FAE client, autre PAR et produit constaté d’avance.
- Documentez la base d’estimation et les incertitudes.
- Rapprochez le produit de la pièce ou du droit définitif ultérieur.
Quand faut-il constater un produit à recevoir ?
Le produit doit être acquis à la période close. Il faut donc établir le fait économique, le droit de l’entité et la méthode d’évaluation. Un encaissement tardif ne suffit pas à créer un produit à recevoir : une facture déjà émise peut avoir normalement créé une créance client en 411, même si elle n’est pas encore payée.
Le Plan comptable général, version du 1er janvier 2026 classe dans les comptes de tiers les créances à venir se rapportant à l’exercice, dont les produits à recevoir. Son plan de comptes répartit ces produits selon le tiers et la nature.
Le droit doit être établi
Une vente livrée, une prestation réalisée, une aide notifiée sous conditions remplies ou un remboursement contractuellement acquis peuvent appeler une analyse. Une perspective de subvention, un objectif de chiffre d’affaires ou une réclamation non acceptée ne constituent pas automatiquement un produit.
Le dossier doit répondre à quatre questions : quel événement crée le droit ? à quelle période appartient-il ? quel tiers est débiteur ? comment le montant est-il calculé ? Si une réponse reste incertaine, le traitement doit être validé plutôt que forcé.
Le montant doit être justifiable
Utilisez le contrat, une notification, un relevé, un état d’avancement ou un calcul reproductible. Notez les hypothèses et les conditions. Une estimation sans pièce, sans auteur et sans date ne permet pas de comprendre l’écriture.
Quelle différence entre PAR, FAE et PCA ?
| Notion | Situation | Sens du cut-off | Compte ou famille à examiner |
|---|---|---|---|
| Produit à recevoir | Produit acquis, créance ou pièce définitive attendue | Ajoute le produit à la période close | Compte rattaché selon le tiers |
| Facture à établir | Produit client réalisé mais non facturé | Ajoute produit et créance client | 418, dont 4181 |
| Produit constaté d’avance | Produit déjà comptabilisé pour une période future | Retire la part future | 487 |
La facture à établir est un cas client de produit non encore facturé et suit le cycle 418. Les autres produits à recevoir couvrent aussi des créances envers des organismes sociaux, l’État ou des tiers divers. Le guide sur les produits constatés d’avance explique le mouvement inverse.
Cette frontière évite deux erreurs : utiliser un compte client pour un droit envers l’État, ou enregistrer comme PAR un produit déjà facturé qui concerne en réalité une période future.
Quel compte utiliser pour un produit à recevoir ?
Il n’existe pas de numéro universel. La version 2026 du PCG mentionne notamment les comptes suivants:
| Tiers ou nature | Compte du PCG 2026 | Point de contrôle |
|---|---|---|
| Client, produit non facturé | 418 ; subdivision 4181 pour les factures à établir | Livraison ou service réalisé, facture absente |
| Organismes sociaux | 439 « Organismes sociaux – Produits à recevoir » | Droit et avance ou remboursement justifiés |
| État, subventions et aides | 441 « État – Subventions et aides à recevoir » | Notification, conditions et période |
| État, autre produit à recevoir | 4482 « État – Produits à recevoir » | Nature exacte du droit |
| Débiteur divers | 467 « Divers comptes débiteurs et produits à recevoir » | Absence d’un compte plus spécifique |
Pourquoi 4687 n’est pas un compte universel en 2026
Le plan de comptes 2026 intitule le compte 467 « Divers comptes débiteurs et produits à recevoir ». Le compte 468 est désormais « Divers comptes créditeurs et charges à payer ». Présenter systématiquement 4687 comme le compte des produits à recevoir reprend une nomenclature qui ne correspond pas au PCG 2026 vérifié.
Ce constat n’autorise pas à utiliser 467 dans tous les cas. Le compte 418, le 439, le 441 ou le 4482 peuvent être plus adaptés. Vérifiez également les subdivisions adoptées par l’entité et la version du plan applicable à la date de saisie.
La terminaison 8 et ses limites
L’article 1131-3 du PCG affecte, dans les comptes de classe 4, la terminaison 8 aux produits à recevoir et charges à payer rattachés aux comptes concernés. La nomenclature détaillée comporte toutefois des choix précis et des intitulés qui doivent être lus ensemble. Une règle de terminaison ne remplace pas l’identification du tiers.
Comment passer l’écriture de clôture ?
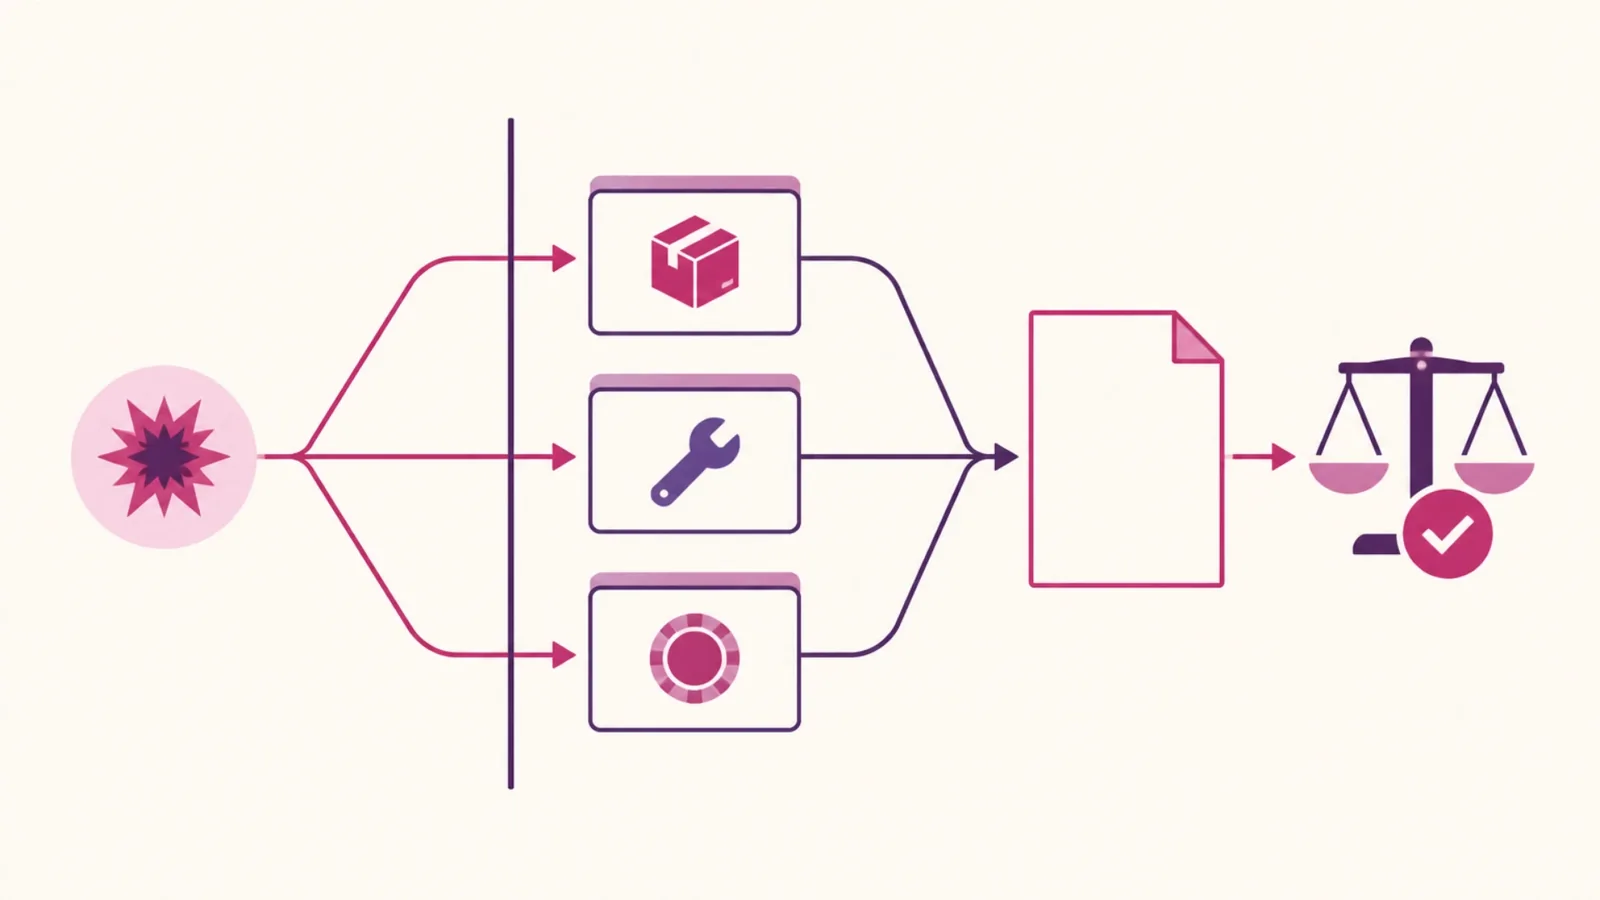
La mécanique générale consiste à débiter le compte de tiers rattaché et à créditer le compte de produit approprié. Le compte de produit dépend de la nature économique. La TVA n’est ajoutée que si l’opération et son exigibilité le justifient.
Exemple fictif : aide notifiée et conditions remplies
Une entité reçoit avant la clôture une notification ferme d’aide d’exploitation de 6 000 €. Le dossier confirme que les conditions rattachées à la période sont remplies et que le droit est acquis. Sous réserve de la qualification du dispositif, l’écriture pédagogique est:
| Compte | Débit | Crédit | Objet |
|---|---|---|---|
| 441 | 6 000 € | 0 € | Aide à recevoir de l’État |
| Compte de produit 74 approprié | 0 € | 6 000 € | Aide d’exploitation acquise |
| Total | 6 000 € | 6 000 € | Écriture équilibrée |
Le montant, le compte de produit et la date de rattachement sont contrôlés contre le texte du dispositif et la notification. Si une condition reste suspensive, l’exemple ne peut pas être transposé sans analyse.
Exemple fictif : créance client non facturée
Une prestation client de 8 400 € HT est réalisée et validée avant clôture, sans facture. Elle relève de l’analyse FAE : débit du 418 pour le montant taxes comprises et crédit du produit, avec le traitement de taxe déterminé séparément. Ce cas utilise 418, pas 467, parce que le tiers est un client et le produit n’est pas encore facturé.
Pour les calculs HT/TTC, le guide Myne sur le prix HT et TTC aide à vérifier l’arithmétique. Le taux et l’exigibilité doivent néanmoins être qualifiés pour l’opération réelle.
Comment estimer et justifier le montant ?
Constituer une fiche de calcul
La fiche précise la nature du produit, le tiers, l’événement qui crée le droit, la période, la formule, les données d’entrée et l’identité de la personne qui valide réellement. Joignez la notification, le contrat, le relevé ou l’état d’avancement.
Si le montant comporte une part variable, calculez la part certaine séparément. Décrivez l’incertitude au lieu de l’effacer par un montant rond. Pour un calcul basé sur une quantité, conservez la source de la quantité et le prix applicable.
Assurer la piste justificative
Les articles 1032-1 et 1032-2 du PCG exigent l’origine, le contenu, l’imputation et la référence d’une pièce datée. Le fichier de clôture reçoit donc un identifiant repris dans le libellé de l’écriture et dans le suivi de la période suivante.
Une pièce peut confirmer le droit sans être une facture : notification administrative, relevé approuvé ou contrat, selon le cas. Sa force doit être appréciée. Une simple prévision interne ne devient pas une preuve parce qu’elle est jointe au dossier.
Que faire à la période suivante ?
Rapprochez le PAR de la facture, de la notification définitive, du remboursement ou de l’encaissement qui matérialise le droit. Vérifiez le tiers, le montant, la période et la nature du produit. Expliquez tout écart.
Ne pas généraliser la règle du compte 418
Pour le compte 418, le PCG prévoit expressément une contre-passation à l’ouverture suivante ou un transfert direct vers 411 lors de l’établissement de la pièce, avec ajustements. Cette rédaction ne doit pas être étendue mot pour mot à tous les autres PAR sans vérifier le compte et la procédure applicable.
L’entité définit une méthode de reprise cohérente pour ses écritures d’inventaire. Elle évite le double produit et conserve l’estimation initiale, la pièce finale et l’explication de la différence.
Trois issues possibles
| Événement ultérieur | Contrôle | Suite |
|---|---|---|
| Montant identique | Tiers, période, nature | Solder ou transférer selon la procédure |
| Montant différent | Hypothèses et conditions | Comptabiliser l’écart de façon traçable |
| Droit non confirmé | Réalité du produit initial | Faire réexaminer et valider la reprise |
| Aucune pièce reçue | Relance et ancienneté | Maintenir un suivi, sans reconduire par habitude |
Comment contrôler le portefeuille de PAR ?
Centralisez les produits à recevoir dans un registre de clôture, même lorsqu’ils sont ventilés entre 418, 439, 441, 4482 et 467. Pour chaque ligne, indiquez le tiers, le fondement, la période, le montant, le compte, la pièce, le validateur réel et l’événement futur attendu.
Rapprochez le total du registre avec les soldes du grand livre, compte par compte. Le mois suivant, classez les lignes en quatre états : confirmée, réglée ou transférée, ajustée, encore en attente. Une ligne ancienne n’est pas reconduite sans réexamen.
Ce suivi repère deux risques opposés : un produit compté deux fois lorsque la pièce finale arrive, ou un droit abandonné qui reste indéfiniment à l’actif. Toute reprise doit conserver l’écriture initiale, la nouvelle information et la validation de la décision.
Point de vigilance du cabinet
Le choix du compte dépend du tiers et de la nature du droit. Un résultat de recherche centré sur 418, 4487 ou 4687 ne suffit pas à établir le compte applicable sous le PCG 2026. Vérifiez le recueil en vigueur, le plan de l’entité, la pièce et les conditions du produit avant toute écriture.
Checklist de clôture
- Produit acquis à la période close;
- Événement créateur du droit identifié;
- Tiers correctement qualifié;
- Compte rattaché choisi dans le PCG applicable;
- Compte de produit cohérent;
- Montant recalculé;
- Conditions et incertitudes documentées;
- Traitement de taxe analysé si nécessaire;
- Pièce datée et référencée;
- Validation réelle enregistrée;
- Événement ultérieur à suivre;
- Méthode de reprise ou de transfert définie.
La checklist de clôture Myne permet de coordonner ce contrôle avec les autres écritures d’inventaire. La comptabilité d’engagement en BNC doit être examinée selon le régime effectivement retenu, sans transposer automatiquement toutes les écritures d’une société commerciale.
L’accompagnement Myne pour les comptes sociaux et la liasse fiscale peut revoir la qualification, le compte, la preuve et le rapprochement ultérieur. L’objectif est un produit rattaché et justifiable, pas la création d’une créance sur la base d’une prévision.
Questions fréquentes
Qu’est-ce qu’un produit à recevoir ?
C’est un produit acquis à l’exercice clos dont la créance ou la pièce définitive reste à comptabiliser. Il faut établir le droit, la période, le tiers et le montant. Une facture client non émise est un cas de FAE ; d’autres PAR peuvent concerner des organismes sociaux, l’État ou des tiers divers.
Quelle est la différence entre produits constatés d’avance et produits à recevoir ?
Le produit à recevoir ajoute à la période close un produit acquis qui manque encore dans les comptes. Le produit constaté d’avance retire de cette période la part d’un produit déjà comptabilisé qui concerne l’avenir. Les deux écritures ont donc des directions opposées dans le cut-off.
Quel compte pour les produits à recevoir ?
Le compte dépend du tiers : 418 pour un produit client non facturé, 439 pour certains droits envers les organismes sociaux, 441 ou 4482 pour l’État, 467 pour des débiteurs divers. Cette liste doit être lue dans le PCG 2026 et adaptée au plan de comptes de l’entité.
Quand constater un produit à recevoir ?
À la clôture, lorsque le produit appartient à la période, que le droit est établi et que son montant est évaluable et justifiable. Une espérance de revenu ou l’absence d’encaissement ne suffit pas. La pièce et les conditions doivent permettre à un tiers de comprendre le rattachement.
Comment utiliser le compte 467 ?
Dans le PCG 2026, le 467 concerne les débiteurs divers et produits à recevoir lorsqu’aucun compte de tiers plus spécifique ne convient. Avant de l’utiliser, écartez les comptes clients, organismes sociaux et État adaptés. Créez une subdivision lisible et conservez la pièce qui explique le droit.
Sources officielles consultées
- Autorité des normes comptables, PCG, version du 1er janvier 2026
- Autorité des normes comptables, page des recueils
Sources vérifiées le 24 août 2026. La nomenclature et le traitement doivent être recontrôlés dans le PCG applicable au jour de publication.