


Myne est un cabinet d’expertise comptable et de commissariat aux comptes installé à Paris 17e. Nous suivons des chiropracteurs installés en libéral. Votre profession combine une caractéristique rare : un titre protégé par la loi, une formation longue et un investissement d’installation lourd (table spécialisée, aménagement, parfois équipement radiologique) mais un régime fiscal qui reste celui d’une activité taxable. Cette dissonance structure toute votre gestion.
Les défis comptables, fiscaux et sociaux propres au chiropracteur
Un titre protégé, mais une activité soumise à la TVA
L’usage du titre de chiropracteur est encadré par la loi et subordonné à une formation agréée. Cette protection ne fait pas pour autant de la chiropraxie une profession de santé au sens du code de la santé publique, et l’exonération de TVA des soins ne vise que les professions médicales et paramédicales réglementées par ce code.
Conséquence directe : au-delà de la franchise en base, vos consultations sont soumises à la TVA. La question n’est donc pas de savoir si vous y passerez, mais quand, et ce que vous en ferez. Car l’assujettissement ouvre en contrepartie un droit à déduction sur les investissements, ce qui, dans une profession où l’installation coûte cher, n’est pas anodin.
L’installation, un investissement à traiter comme tel
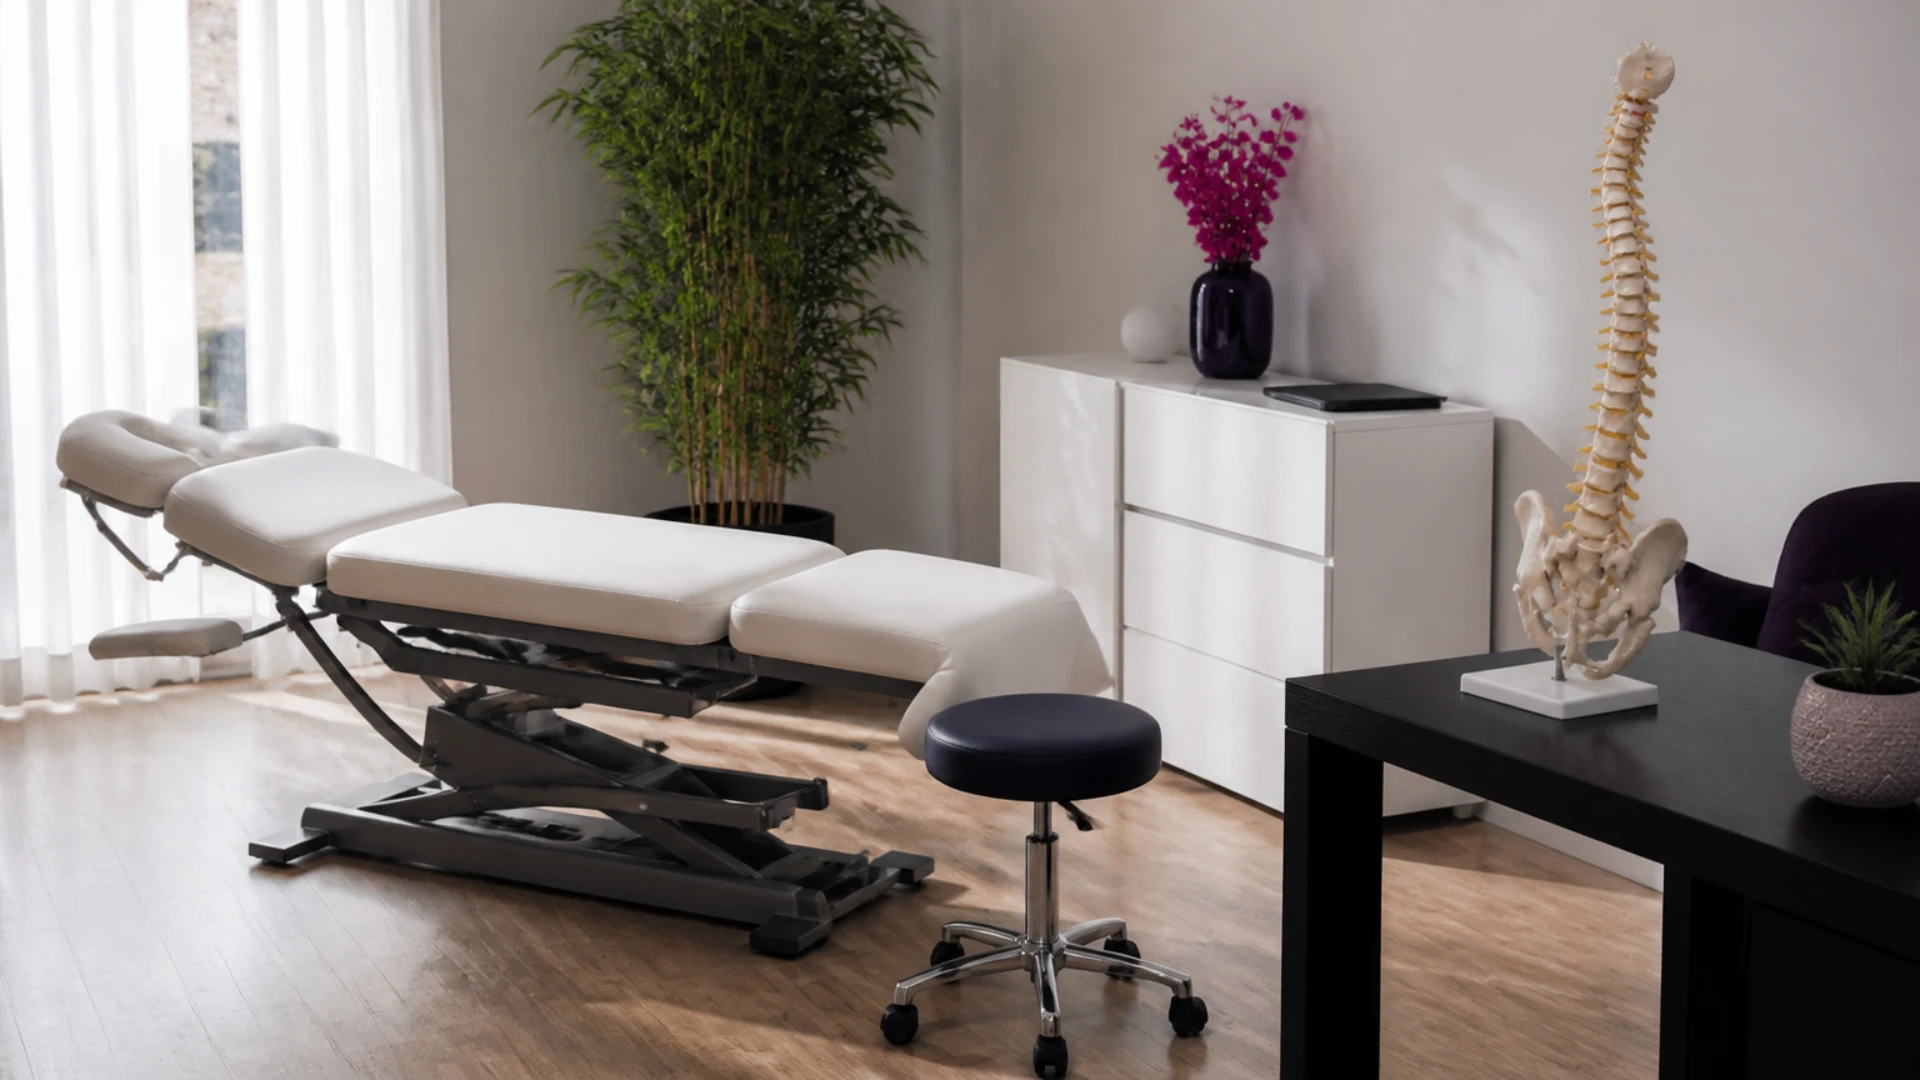
Table de chiropraxie à sections mobiles, aménagement acoustique et d’accessibilité, mobilier, matériel de diagnostic, éventuellement équipement d’imagerie : la mise en place d’un cabinet représente un capital immobilisé important au regard du chiffre d’affaires des premières années.
Trois arbitrages en découlent, à trancher ensemble et non séparément : la durée d’amortissement alignée sur l’usage réel et non sur un barème, le mode de financement (emprunt ou crédit-bail) comparé en coût complet, et le moment du passage à la TVA, qui détermine si la taxe supportée sur ces investissements est récupérable ou définitivement perdue. Un praticien qui investit lourdement l’année précédant son assujettissement perd cette déduction.
Le patient paie tout, et cela change le pilotage
Vos consultations ne relèvent pas d’une prise en charge par l’assurance maladie. Vous n’avez donc ni tiers payant, ni délai de règlement de caisse, ni rejet de télétransmission : votre encaissement est immédiat, ce qui est un avantage de trésorerie réel.
En revanche, votre chiffre d’affaires dépend entièrement du volume de consultations et de la fidélisation, sans filet conventionnel. Le pilotage porte donc sur trois chiffres : le nombre de nouveaux patients par mois, le nombre moyen de séances par plan de traitement, et le taux de remplissage de l’agenda. Nous les suivons mensuellement, rapportés au seuil de rentabilité de votre cabinet.
Régime social et responsabilité professionnelle
Selon la date de début d’activité, vous relevez de la caisse des professions libérales historiquement compétente ou du régime des travailleurs indépendants, avec des assiettes et des calendriers de régularisation distincts. L’assurance de responsabilité civile professionnelle, obligatoire, constitue une charge à ne pas sous-dimensionner : elle est déductible et doit couvrir l’ensemble des actes réellement pratiqués.
Notre accompagnement à chaque étape de votre exercice
Installation : ouvrir ou reprendre un cabinet
Construire le plan de financement
Nous bâtissons le prévisionnel sur une montée en charge réaliste (la patientèle d’un cabinet de chiropraxie se construit sur plusieurs trimestres) et calibrons l’emprunt sur la trésorerie disponible après cotisations, pas sur le résultat comptable.
Décider du calendrier de TVA
Nous déterminons s’il est préférable d’opter volontairement pour la TVA dès l’installation, afin de récupérer la taxe sur l’investissement, ou de rester en franchise. Le calcul dépend du montant investi et du délai avant franchissement du seuil.
Structure et régime d’imposition
Micro-BNC ou déclaration contrôlée, exercice individuel ou société : nous arbitrons puis constituons la structure.
Quotidien : recettes, charges et déclarations
Tenue et suivi du seuil de franchise
Nous surveillons le cumul de recettes et vous alertons avant franchissement, pour que la grille tarifaire soit ajustée en amont.
Amortissements et suivi des immobilisations
Nous tenons le registre des immobilisations et ajustons les plans d’amortissement à l’usage réel du matériel.
Cotisations sociales et provision de régularisation
Nous provisionnons l’écart entre appel provisionnel et cotisation définitive, principal facteur de tension chez les praticiens en montée en charge.
Déclarations fiscales et de TVA
Déclaration de résultats et déclarations périodiques de TVA sont établies avec contrôle de cohérence avec les encaissements.
Optimisation : tarif, capacité, second praticien
Répercuter ou absorber la TVA
Au passage à la TVA, nous chiffrons l’effet sur le revenu net des deux options (hausse du tarif affiché ou absorption sur la marge) au regard de l’élasticité observée de votre patientèle.
Mesurer la capacité et le point mort
Nous rapportons vos charges fixes au nombre de consultations réalisables par semaine pour déterminer le nombre de séances au-delà duquel chaque patient devient réellement contributif.
Accueillir un collaborateur
L’arrivée d’un second praticien suppose un contrat qualifié (collaboration libérale avec redevance, ou salariat) et un calcul de rentabilité qui intègre le temps de plateau partagé.
Transmission ou cessation
Céder le cabinet
Nous préparons la valorisation en distinguant patientèle et équipement, traitons les emprunts et crédits-bails en cours et vérifions les conditions des exonérations de plus-value applicables aux petites entreprises.
Les outils connectés à votre cabinet
Agenda, encaissement et comptabilité
Nous connectons votre outil de prise de rendez-vous, votre terminal de paiement et vos comptes bancaires à la comptabilité.
Facturation électronique
La réception des factures électroniques est obligatoire depuis le 1er septembre 2026 ; l’émission concernera les PME et microentreprises au 1er septembre 2027. Vos consultations aux particuliers relèvent de l’e-reporting.
Si votre situation n’est pas celle d’un chiropracteur installé seul
Deux voisinages méritent d’être distingués. L’ostéopathie connaît le même sort que la chiropraxie en matière de TVA, mais ni le même encadrement du titre ni les mêmes charges d’installation : notre page ostéopathe reprend ces trois points pour cette profession.
Si votre projet est d’ouvrir un centre où plusieurs praticiens exercent, la question n’est plus celle d’un cabinet individuel : il faut arrêter le statut de chaque intervenant, le mode de mise à disposition des cabines et la place de la frontière entre le soin et le bien-être. Notre page centre de bien-être traite ces trois décisions.
FAQ : les questions fréquentes des chiropracteurs
Quel est le tarif d’un expert-comptable pour un chiropracteur ?
Il dépend du régime d’imposition, de l’assujettissement à la TVA et de l’existence d’immobilisations à suivre. Un praticien au micro-BNC se situe très en dessous d’un cabinet assujetti avec emprunt et matériel. Nous chiffrons après avoir vu un exercice.
Un chiropracteur doit-il facturer la TVA ?
Oui au-delà de la franchise en base. L’exonération des soins vise les professions médicales et paramédicales réglementées par le code de la santé publique, catégorie dont la chiropraxie ne relève pas, malgré la protection du titre.
Faut-il opter volontairement pour la TVA à l’installation ?
Cela peut être avantageux lorsque l’investissement initial est important, puisque l’option ouvre la déduction de la taxe supportée sur le matériel et l’aménagement. Le calcul dépend du montant investi et du délai prévisible avant franchissement du seuil.
Sur quelle durée amortir une table de chiropraxie ?
Sur sa durée d’utilisation réelle, généralement longue pour un matériel mécanique bien entretenu. Une durée reprise d’un barème générique produit une valeur nette sans rapport avec la réalité.
Les consultations sont-elles remboursées ?
Elles ne relèvent pas d’une prise en charge par l’assurance maladie. Certaines complémentaires prévoient un forfait, versé au patient : cela n’a pas d’incidence sur votre facturation, mais influence la fréquentation.
Micro-BNC ou déclaration contrôlée ?
La déclaration contrôlée s’impose dès qu’il y a un emprunt, des amortissements et un loyer significatif, c’est-à-dire dans la quasi-totalité des installations.
À quelle caisse cotise un chiropracteur ?
Selon la date de début d’activité, à la caisse des professions libérales historiquement compétente ou au régime des travailleurs indépendants, avec des assiettes et des calendriers de régularisation différents.
Comment calculer le point mort d’un cabinet ?
En rapportant les charges fixes annuelles (loyer, emprunt, assurances, cotisations minimales) au tarif net d’une consultation. Le résultat donne le nombre de séances annuelles à réaliser avant de commencer à se rémunérer.
Comment intégrer un collaborateur ?
Par un contrat de collaboration libérale prévoyant une redevance et la constitution d’une patientèle propre, ou par un contrat de travail. La qualification doit correspondre à la réalité de l’exercice.
Comment valoriser un cabinet de chiropraxie ?
Sur la récurrence des plans de traitement, la part de patientèle indépendante de la personne du praticien, l’emplacement, la durée résiduelle du bail et l’état des équipements repris.
Sources officielles
- CGI, article 261, 4, 1° : exonération de TVA des soins dispensés par les membres des professions médicales et paramédicales réglementées.
- CGI, article 293 B : franchise en base de TVA et seuils.
- CGI, article 260, 2° : option pour la taxation des loyers d’immeubles à usage professionnel.
- Loi n° 2002-303 du 4 mars 2002, article 75, et décret n° 2011-32 : usage du titre de chiropracteur et conditions d’exercice.
- Code de la sécurité sociale, articles L. 640-1 et L. 611-1 : affiliation des professionnels libéraux.
- Plan comptable général, articles 214-1 et suivants : amortissement sur la durée réelle d’utilisation.
- Article 91 de la loi de finances pour 2024 : calendrier de la facturation électronique.
Mise à jour le 6 septembre 2026.
Parler de votre cabinet avec Myne
Votre plan d’investissement et une projection de consultations suffisent à dire s’il faut opter pour la TVA dès l’installation, quel est votre point mort réel et comment calibrer votre emprunt. Écrivez-nous.



