La technicité de Myne en tant qu’expert-comptable des campings et de l’hôtellerie de plein air
Myne, cabinet d’expertise comptable et de commissariat aux comptes installé à Paris 17e, suit des exploitants de campings et d’hôtellerie de plein air. Votre activité concentre l’essentiel de son chiffre d’affaires sur quelques semaines, immobilise un parc d’hébergements locatifs qui se déprécie vite, et applique des taux de TVA différents sur des prestations vendues dans un même forfait. Les dossiers que nous reprenons présentent les mêmes défauts : des acomptes de réservation comptabilisés en produits avant l’exécution du séjour, une taxe de séjour intégrée au chiffre d’affaires, des mobil-homes amortis comme un bâtiment, des commissions de plateformes déduites du prix de vente au lieu d’être enregistrées en charges, et une ventilation de forfait qui ne repose sur aucune base documentée.
Nous accompagnons nos clients dans la tenue de leur comptabilité avec une ventilation de TVA portée par la prestation, le rattachement des acomptes et des séjours, le suivi de la taxe de séjour hors chiffre d’affaires, la tenue du registre des immobilisations et l’ajustement des plans d’amortissement du parc locatif, les déclarations fiscales et de TVA, la paie saisonnière et les avantages en nature, l’arbitrage entre exploitation et détention du foncier, la modélisation de la trésorerie de cycle et, le moment venu, la préparation de la cession. Nous connectons votre outil de réservation, votre caisse et vos comptes bancaires à la comptabilité.
Les caractéristiques de l’activité d’hôtellerie de plein air
Les hébergements locatifs sont des immobilisations à durée courte
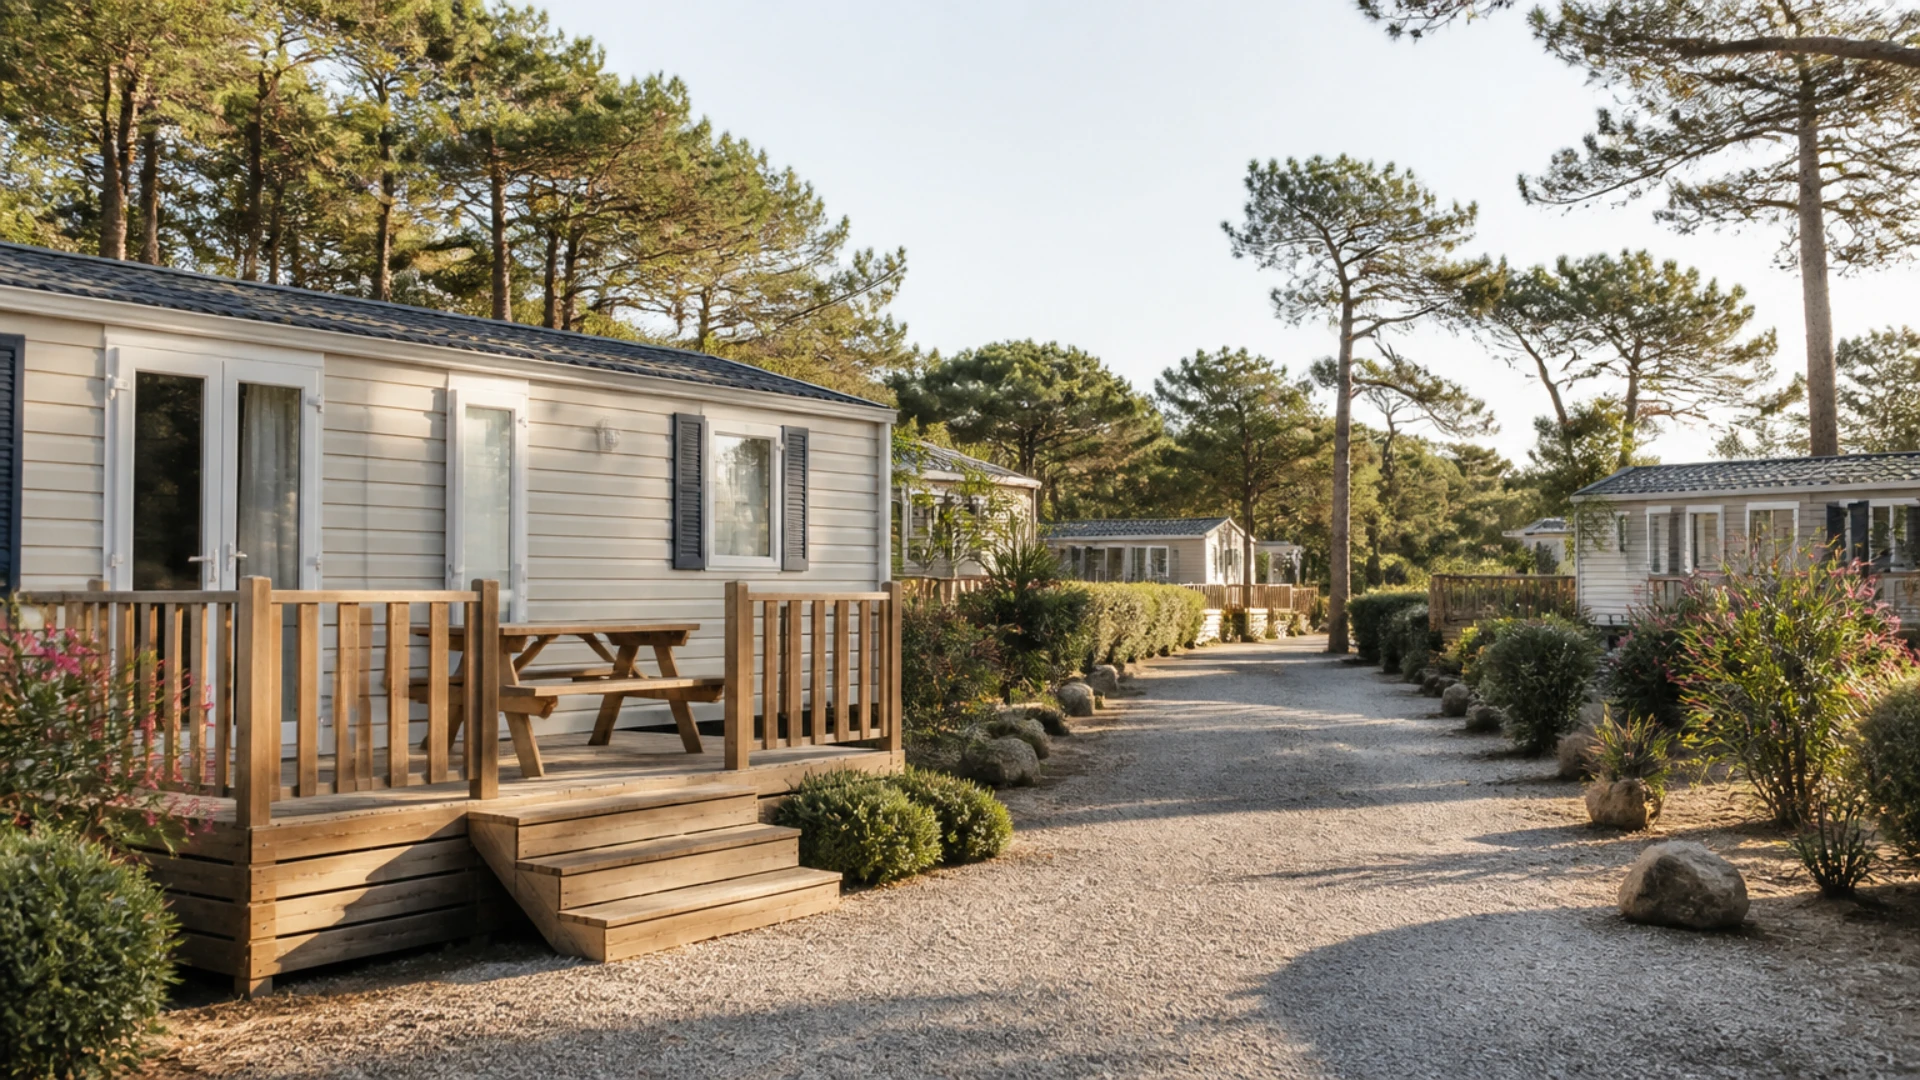
Mobil-homes, chalets et hébergements insolites représentent l’essentiel de l’investissement. Deux règles s’appliquent et sont fréquemment mal traitées.
- La durée d’amortissement doit refléter l’usage réel, sensiblement plus court que pour un bâtiment : exposition permanente aux intempéries, usure d’usage locatif intensif, et surtout obsolescence commerciale, la clientèle se détournant des modèles anciens.
- Le mode de financement, achat, crédit-bail ou mise à disposition par un exploitant tiers, change le bilan. Un parc mis à disposition sans transfert de propriété ne figure pas à l’actif.
Une dépréciation complémentaire s’impose lorsque le renouvellement d’une génération devient inévitable pour maintenir le taux de remplissage. Le plan pluriannuel de renouvellement croise donc trois éléments qui ne disent pas la même chose : la valeur nette comptable, l’obsolescence commerciale constatée sur les réservations et la capacité d’autofinancement de l’exploitation.
La saisonnalité commande la trésorerie et la paie
Les charges d’entretien, de renouvellement et de préparation sont engagées hors saison, alors que l’encaissement se concentre sur quelques semaines. S’y ajoutent les acomptes de réservation, encaissés parfois plusieurs mois avant le séjour : ils ne constituent pas des produits tant que la prestation n’est pas exécutée, et la fraction correspondant à des séjours postérieurs à la clôture est un produit constaté d’avance.
Un exploitant qui comptabilise à l’encaissement affiche un résultat qui suit le rythme des réservations et non celui des séjours, et sa trésorerie apparente comprend des fonds correspondant à des prestations non encore exécutées. Côté paie, l’exploitation repose sur des saisonniers, avec un contrat propre et des règles d’hébergement du personnel qui ont leurs conséquences en avantages en nature. Nous modélisons le cycle complet, de l’engagement des dépenses de préparation à l’encaissement du solde des séjours.
Taxe de séjour et sommes encaissées pour autrui
La taxe de séjour perçue auprès des vacanciers n’est pas un produit : elle est collectée pour le compte de la collectivité et reversée. L’intégrer au chiffre d’affaires gonfle le volume et fausse les ratios. Il en va de même des sommes encaissées pour le compte de tiers, activités partenaires ou assurances annulation. La même rigueur vaut en sens inverse pour les commissions des plateformes de réservation : elles sont des charges, non une réduction du prix, et enregistrer le seul virement net minore le chiffre d’affaires tout en rendant le coût réel du canal invisible.
Classement, occupation et emplacements
Le classement du terrain, attribué pour une durée déterminée et renouvelable, conditionne le taux de TVA de l’hébergement, l’accès à certains canaux de distribution et le positionnement tarifaire. Sa date d’échéance se suit comme une échéance de gestion.
Le pilotage porte ensuite sur deux indicateurs : le taux d’occupation par catégorie d’emplacement, nu ou locatif, et la recette moyenne par nuitée. Un camping peut afficher un bon taux d’occupation global tout en perdant sur les emplacements nus, dont la contribution est très inférieure à celle des hébergements locatifs. S’y ajoutent le poids des commissions de distribution par canal et l’âge moyen du parc, qui disent ensemble si la saison suivante se prépare à moyens constants.
Activités voisines : point de vente, revente de prestations et foncier
Trois prolongements sortent du cadre décrit plus haut. Le bar, le restaurant et l’épicerie relèvent d’une gestion de point de vente à part entière : répartition des taux de TVA, contrôle de la caisse et marge par famille de produits. Notre page hôtellerie-restauration couvre ce périmètre.
Revendre dans un même forfait des prestations achetées à des tiers, excursions, transport, activités encadrées, pose la question du régime applicable à cette revente : c’est ce que traite notre page agence de voyage, avec la TVA sur la marge, la garantie financière et le sort des acomptes. Enfin, détenir le terrain dans une structure distincte de l’exploitation est un arbitrage à faire avant l’acquisition : notre page SCI à l’IS expose l’amortissement, l’option et le traitement de la plus-value.
Le régime fiscal et social de l’exploitant de camping
Créer ou reprendre : audit, structure et foncier
Avant d’acquérir, nous retraitons les exercices, mesurons l’occupation par catégorie, examinons l’âge du parc locatif et l’échéance du classement, et analysons le foncier. Nous arbitrons ensuite entre exploitation et détention du terrain, le cas échéant via une société civile, et constituons les structures. C’est un arbitrage qui se prend avant l’acquisition : la situation du foncier détermine ensuite l’essentiel du prix de sortie.
Financer et renouveler le parc locatif
Nous comparons achat, crédit-bail et mise à disposition sur le coût complet et le rythme de renouvellement, puis nous construisons un plan pluriannuel croisant valeur nette comptable, obsolescence commerciale et capacité d’autofinancement. Le mode de financement retenu ne change pas seulement la charge annuelle : il décide de ce qui figure à l’actif, donc de la présentation du bilan remise à un financeur.
Rattachement des acomptes et trésorerie de cycle
Nous constatons les produits d’avance sur les réservations non exécutées à la clôture et modélisons le décalage entre dépenses hors saison et encaissements, avec un plan de trésorerie annuel. Sans ce retraitement, le résultat d’un exercice dépend de la date à laquelle les vacanciers ont réservé plutôt que de la saison réellement exploitée.
Paie saisonnière et avantages en nature
Notre mission de paie traite les contrats saisonniers, l’hébergement du personnel et les majorations. Le logement fourni à un saisonnier constitue un avantage en nature à évaluer et à intégrer au bulletin, avec les cotisations correspondantes : c’est un poste régulièrement omis, et il se rattrape sur les exercices non prescrits.
Optimisation du parc, distribution et cession
Nous comparons la contribution par emplacement, investissement et entretien compris, pour décider de la conversion d’une partie du terrain, et nous mesurons le poids réel des commissions par canal de distribution. Pour une cession, nous reconstituons une rentabilité normative, documentons l’âge du parc, l’échéance du classement et la situation du foncier, et chiffrons l’encours de séjours vendus non exécutés, qui constitue une obligation transmise et non un produit acquis.
La TVA et les particularités fiscales de l’hôtellerie de plein air
Un forfait, plusieurs taux de TVA
L’hébergement dans un terrain de camping classé relève d’un taux réduit, dans les mêmes conditions que l’hébergement hôtelier. Ne suivent pas ce régime toutes les composantes du séjour : la restauration, la vente de boissons alcooliques et certaines prestations annexes ont leurs propres taux.
Le classement du terrain est donc un enjeu fiscal autant que commercial : il conditionne l’application du taux réduit à l’hébergement. La ventilation d’un forfait tout compris entre hébergement, restauration et services doit reposer sur une base économique justifiable et constante, sans quoi c’est le taux le plus élevé qui s’applique à l’ensemble en cas de contrôle. Cette ventilation ne se reconstitue pas après coup : elle est portée par le paramétrage des prestations dans l’outil de réservation et dans la caisse.
Revente de prestations achetées à des tiers
Dès lors que vous vendez en votre propre nom un forfait comprenant des prestations acquises auprès d’autres assujettis, excursions, transport, activités encadrées, l’opération ne relève plus du droit commun mais du régime particulier applicable à cette revente, avec une base d’imposition assise sur la marge et l’absence de déduction de la taxe supportée sur les prestations achetées pour le client. La qualification se lit dans les conditions de vente et les documents remis au vacancier : intervenir comme simple intermédiaire au nom et pour le compte d’un prestataire ne produit qu’une commission, soumise au droit commun. Notre page agence de voyage détaille ce régime.
Facturation électronique et e-reporting
Réception obligatoire depuis le 1er septembre 2026 pour toute entreprise assujettie. L’émission s’impose aux PME et microentreprises au 1er septembre 2027. Vos séjours vendus à des particuliers relèvent de l’e-reporting. Notre page sur la facturation électronique en restauration et commerce traite le volet le plus immédiat, celui des factures fournisseurs à recevoir, et distingue ce qui relève de la note remise au vacancier de ce qui relève d’une facture demandée par un client professionnel.
Liens utiles
- Code général des impôts, article 279, a bis : taux réduit applicable aux prestations d’hébergement, y compris dans les terrains de camping classés.
- Code du tourisme, articles L. 332-1 et D. 332-1 : classement des terrains de camping.
- Code général des collectivités territoriales, articles L. 2333-26 et suivants : taxe de séjour et obligations de collecte.
- Plan comptable général, articles 214-1 et suivants : amortissement sur la durée réelle d’utilisation et dépréciation.
- Plan comptable général, article 513-4 : produits constatés d’avance.
- Code du travail, articles L. 1242-2 et L. 1244-2 : contrat saisonnier.
- Arrêté du 10 décembre 2002 relatif à l’évaluation des avantages en nature.
Questions courantes des exploitants de camping et d’hôtellerie de plein air
Quel taux de TVA sur l’hébergement en camping ?
Un taux réduit s’applique à l’hébergement dans un terrain classé, dans les mêmes conditions que l’hébergement hôtelier. Restauration et boissons alcooliques suivent leurs propres taux.
Comment ventiler un forfait tout compris ?
Sur une base économique justifiable et constante entre hébergement, restauration et services. À défaut, le taux le plus élevé peut être appliqué à l’ensemble.
La taxe de séjour entre-t-elle dans le chiffre d’affaires ?
Non. Elle est collectée pour le compte de la collectivité et reversée : c’est une dette, pas un produit.
Sur quelle durée amortir un mobil-home ?
Sur sa durée d’utilisation réelle, plus courte que celle d’un bâtiment compte tenu de l’exposition, de l’usage locatif intensif et de l’obsolescence commerciale.
Comment traiter les acomptes de réservation ?
Comme des avances tant que le séjour n’est pas exécuté. La fraction correspondant à des séjours postérieurs à la clôture constitue un produit constaté d’avance.
Le classement est-il obligatoire ?
Il n’est pas obligatoire pour exploiter, mais il conditionne l’application du taux réduit de TVA à l’hébergement et pèse sur la distribution et le positionnement tarifaire. Il est délivré pour une durée déterminée.
Les commissions des plateformes se déduisent-elles du chiffre d’affaires ?
Non. Le produit est le prix payé par le client, la commission est une charge. Le net reçu ne constitue pas un chiffre d’affaires.
Comment gérer l’hébergement des saisonniers ?
Le logement fourni constitue un avantage en nature à évaluer et à intégrer au bulletin de paie, avec les cotisations correspondantes.
Autres secteurs
- Tourisme et loisirs
- Hôtels, cafés, restaurants
- Commerçants et artisans
- Distribution et franchise
- Automobile, concessions et garages
- Services aux entreprises
- Industrie
- Transport routier et logistique
Contactez-nous
Un exercice, un état d’occupation par catégorie et l’inventaire de votre parc suffisent à dire quels emplacements financent les autres, si votre ventilation de TVA tient et quand le renouvellement s’imposera. Votre arrêté de classement et vos contrats de distribution permettent d’y ajouter le taux applicable à l’hébergement et le poids réel des commissions par canal. Contactez le cabinet.
Mise à jour le 18 septembre 2026.