


Myne est un cabinet d’expertise comptable et de commissariat aux comptes installé à Paris 17e. Nous suivons des audioprothésistes, en centre indépendant ou en réseau. Votre métier a une particularité comptable que peu de professions partagent : le prix que vous facturez couvre un appareil livré aujourd’hui et un suivi que vous devrez assurer pendant quatre ans. Tant que cette part de service n’est pas étalée, votre résultat est faux, et il l’est toujours dans le même sens.
Les défis comptables, fiscaux et sociaux propres à l’audioprothèse
Le prix inclut quatre ans de suivi : c’est un produit constaté d’avance
La réglementation impose que le prix de l’appareillage comprenne les prestations de suivi sur une durée pluriannuelle, matérialisées par un devis normalisé distinguant le prix de l’appareil et celui des prestations associées.
Comptablement, la conséquence est mécanique : la fraction du prix correspondant à un suivi non encore réalisé n’est pas un produit de l’exercice de vente. Elle constitue un produit constaté d’avance, à reprendre au rythme de l’exécution des prestations.
Un centre qui ne pratique pas ce retraitement enregistre l’intégralité du prix à la livraison. Tant qu’il est en croissance, son résultat paraît excellent, puisqu’il encaisse des ventes nouvelles tout en assurant gratuitement le suivi des ventes anciennes. Le jour où le rythme de vente ralentit, la charge de suivi reste et le résultat s’effondre sans explication apparente. C’est le premier chantier que nous ouvrons sur un dossier repris.
Classe I, classe II : deux économies dans le même centre
Le dispositif du 100 % santé distingue une classe I à prix limite de vente et sans reste à charge, et une classe II à prix libre. Ces deux gammes n’ont ni la même marge unitaire, ni le même coût d’appareil, ni le même temps d’adaptation.
Suivre une marge globale n’a donc aucun sens : c’est le mix classe I / classe II, et lui seul, qui explique les écarts de rentabilité entre deux centres au même chiffre d’affaires. Nous le suivons mensuellement, avec la marge nette par appareillage après temps praticien.
Stock d’appareils et prêts d’essai
Le stock comprend des appareils destinés à la vente, des appareils en prêt pendant la période d’essai obligatoire, et des accessoires. Trois précautions : distinguer physiquement et comptablement ce qui est vendu de ce qui est prêté, valoriser le stock à la clôture, et déprécier les modèles remplacés par une nouvelle génération, dont la valeur de revente s’effondre rapidement.
TVA et tiers payant
Les appareillages pour personnes handicapées relèvent d’un taux réduit, et la prestation d’adaptation, indissociable de la fourniture, suit le même régime. La vente d’accessoires courants et de piles obéit en revanche aux règles de droit commun. La ventilation se paramètre à la ligne de vente, pas en fin de mois.
Côté encaissement, la prise en charge combine une part obligatoire et une part complémentaire, avec des délais et des rejets propres. Le suivi des règlements dossier par dossier est une fonction de trésorerie à part entière.
Notre accompagnement à chaque étape de la vie du centre
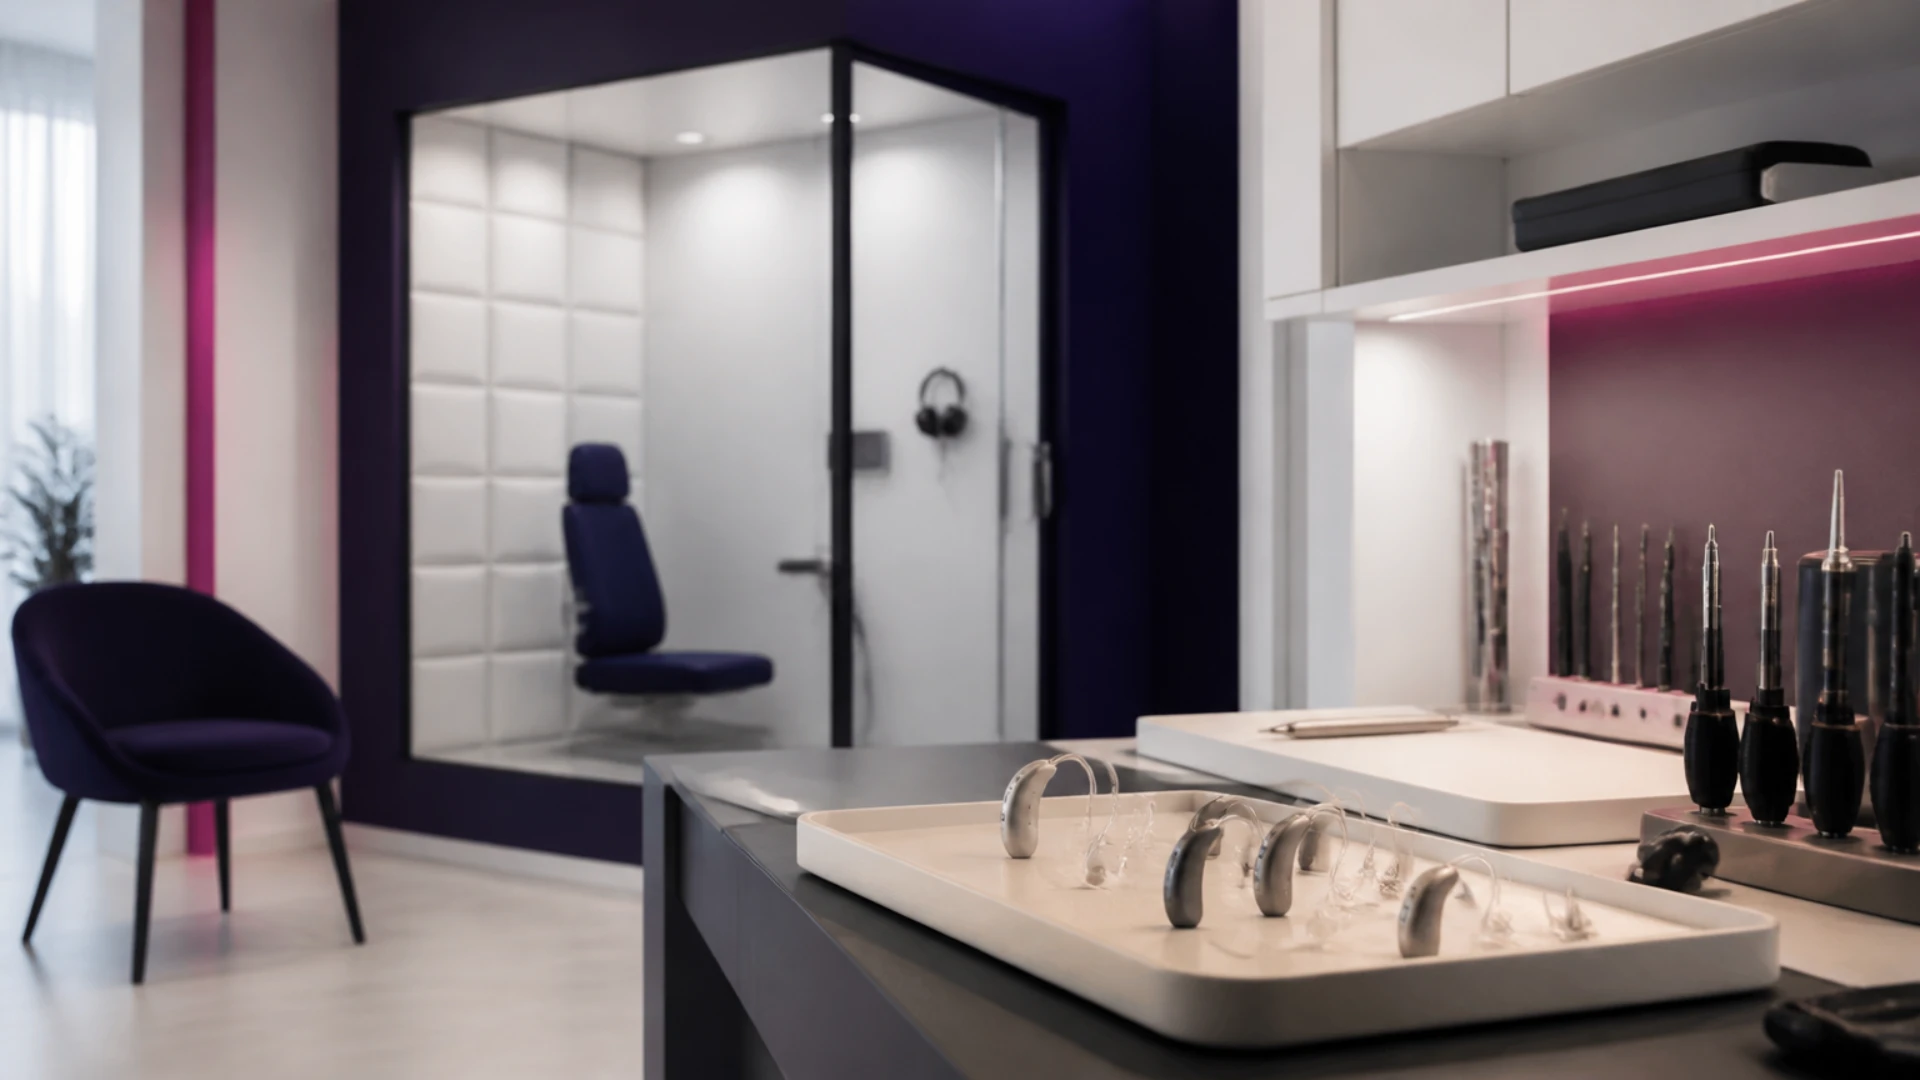
Installation : ouvrir ou reprendre un centre
Auditer avant d’acquérir
Nous retraitons les comptes du cédant en isolant les produits constatés d’avance, ce qui change presque toujours le résultat affiché. Nous mesurons ensuite le mix de gammes, l’âge du stock et le parc de clients en suivi, qui représente une obligation reprise et non un actif.
Structure et financement
Nous arbitrons la forme sociale, construisons le plan de financement en intégrant le besoin en fonds de roulement lié au stock et au tiers payant, et constituons la société.
Équiper la cabine
Cabine insonorisée, audiomètre, chaîne de mesure : nous comparons achat et crédit-bail sur le coût complet et alignons les durées d’amortissement sur l’usage réel.
Quotidien : ventes, stock et suivi
Étalement des prestations de suivi
Nous mettons en place le calcul du produit constaté d’avance, à partir de la ventilation du devis normalisé et du parc de clients encore sous suivi.
Suivi du stock et des prêts
Inventaire, séparation des appareils prêtés, dépréciation des générations remplacées.
Recouvrement et rejets
Nous suivons les règlements de la part obligatoire et des complémentaires, avec relance structurée sur les dossiers bloqués.
Paie et effectif
Notre mission de paie traite audioprothésistes salariés, assistants et personnel d’accueil, et intègre les rémunérations variables assises sur les ventes.
Optimisation : mix, capacité, second centre
Piloter le mix de gammes
Nous rapportons la marge nette par appareillage au temps praticien consommé, seul moyen d’arbitrer entre volume et valeur sans dégrader la qualité d’adaptation.
Mesurer la capacité réelle
Un centre se sature en heures de cabine, pas en nombre de clients. Nous rapportons vos charges fixes à cette capacité pour établir le nombre d’appareillages nécessaires à l’équilibre.
Ouvrir un second point de vente
L’extension suppose de modéliser la montée en charge et la charge de suivi cumulée des deux centres, qui progresse même quand les ventes stagnent.
Cession ou transmission
Valoriser un centre
La valorisation part d’un résultat retraité des produits constatés d’avance, tient compte du parc de clients en suivi, de l’état du stock et de la structure du mix. Un centre vendu sur un résultat non retraité se paie systématiquement trop cher.
Les outils connectés à votre centre
Logiciel métier, banque et comptabilité
Nous connectons votre logiciel de gestion, votre terminal de paiement et vos comptes bancaires à la comptabilité, avec ventilation de TVA à la ligne de vente.
Facturation électronique
Assujetti à la TVA, un centre entre pleinement dans le dispositif : réception obligatoire depuis le 1er septembre 2026, émission au 1er septembre 2027 pour les PME et microentreprises. Vos ventes aux particuliers relèvent en outre de l’e-reporting.
Si votre modèle s’écarte du centre indépendant
Un autre métier associe comme le vôtre un acte de soin et la délivrance d’un dispositif fabriqué pour un patient : les questions y deviennent celles du stock d’orthèses et du périmètre de l’exonération. Notre page pédicure-podologue les traite.
Se développer sous enseigne change la lecture du compte de résultat : un droit d’entrée et des redevances viennent s’y inscrire, et le contrat encadre l’approvisionnement. C’est le cadre décrit sur notre page franchise et distribution.
FAQ : les questions fréquentes des audioprothésistes
Quel est le tarif d’un expert-comptable pour un centre d’audioprothèse ?
Il dépend du nombre de centres, de l’effectif, du volume de ventes et de la mise en place du suivi des produits constatés d’avance. Nous chiffrons après avoir vu un exercice, un état de stock et le parc de clients en suivi.
Faut-il étaler la part suivi du prix de vente ?
Oui. Le prix couvre des prestations à exécuter sur plusieurs années : la fraction non encore réalisée est un produit constaté d’avance, repris au rythme de l’exécution. À défaut, le résultat est surévalué tant que les ventes croissent.
Comment déterminer la part de suivi à étaler ?
À partir de la ventilation du devis normalisé, qui distingue le prix de l’appareil et celui des prestations d’adaptation et de suivi, appliquée au parc de clients encore sous garantie de suivi.
Quelle différence économique entre classe I et classe II ?
La classe I est vendue dans la limite d’un prix plafond et sans reste à charge ; la classe II est à prix libre. La marge unitaire, le coût d’appareil et le temps d’adaptation diffèrent, ce qui fait du mix le premier déterminant de la rentabilité.
Quel taux de TVA appliquer ?
Le taux réduit prévu pour les appareillages destinés aux personnes handicapées s’applique à l’appareil et à la prestation d’adaptation qui lui est indissociable. Les accessoires courants suivent le droit commun. La ventilation se paramètre à la ligne de vente.
Comment traiter les appareils prêtés pendant l’essai ?
En les distinguant du stock destiné à la vente, avec un suivi nominatif des prêts. Un appareil prêté depuis longtemps et non restitué doit être sorti ou déprécié.
Faut-il déprécier le stock d’appareils ?
Oui pour les générations remplacées, dont la valeur de revente diminue rapidement après le lancement d’un nouveau modèle par le fabricant.
Comment gérer les rejets de prise en charge ?
Par un suivi dossier par dossier des parts obligatoire et complémentaire, avec relance dans le mois. Passé plusieurs mois, une partie devient irrécouvrable faute de délai de reprise.
Quels indicateurs suivre dans un centre ?
Le nombre d’appareillages par mois, le mix classe I et classe II, la marge nette par appareillage après temps praticien, le taux d’occupation de la cabine, la rotation du stock et le parc de clients en suivi.
Comment valoriser un centre d’audioprothèse ?
Sur un résultat retraité des produits constatés d’avance, en tenant compte du parc de clients en suivi, qui constitue une obligation reprise, du mix de gammes et de l’état du stock.
Sources officielles
- Code de la sécurité sociale, article L. 165-1 : liste des produits et prestations remboursables et prix limites de vente.
- Arrêté du 14 novembre 2018 relatif aux aides auditives : devis normalisé, prestations de suivi et périmètre des classes I et II.
- Code de la santé publique, articles L. 4361-1 et suivants : exercice de la profession d’audioprothésiste.
- CGI, article 278-0 bis, A, 2° : taux réduit applicable aux appareillages pour personnes handicapées.
- Plan comptable général, article 513-4 : rattachement des produits à l’exercice et produits constatés d’avance.
- Plan comptable général, articles 214-1 et suivants : amortissements et dépréciations.
- Article 91 de la loi de finances pour 2024 : calendrier de la facturation électronique.
Mise à jour le 6 septembre 2026.
Parler de votre centre avec Myne
Un exercice, un état de stock et votre parc de clients en suivi suffisent à dire ce que vaut réellement votre résultat une fois la part de suivi étalée, et quel mix de gammes finance votre centre. Écrivez-nous.



